
两日前晚间,国产DRAM存储芯片龙头长鑫科技(688825.SH)发布科创板上市发行公告:最终发行价确定为8.66元/股,初始发行股份66.88亿股,占发行后总股本约10%,对应发行总市值约5792亿元。
今日正式启动网上网下申购,经公开综合多家机构的中性预期,长鑫科技上市后市值约3万亿元,发行募资总额最高可达666亿元,将大幅超越2020年中芯国际创下的532亿元纪录,成为科创板史上最大IPO,在A股历史上也仅次于农业银行、中国石油、中国神华和建设银行。
一、长鑫科技有望成为科创板史上最大IPO
根据公开招股书显示,长鑫科技2023年至2025年分别实现营业收入90.87亿元、241.78亿元、617.99亿元,归母净利润分别为-163.40亿元、-71.45亿元、18.75亿元。
进入2026年,业绩全面爆发:一季度营收508亿元,同比增长约7倍,单季净利润330.12亿元已超过科创板所有上市公司同期净利润总和;公司预计上半年营收1100亿至1200亿元、归母净利润500亿至570亿元,全年归母净利润有望突破千亿大关。
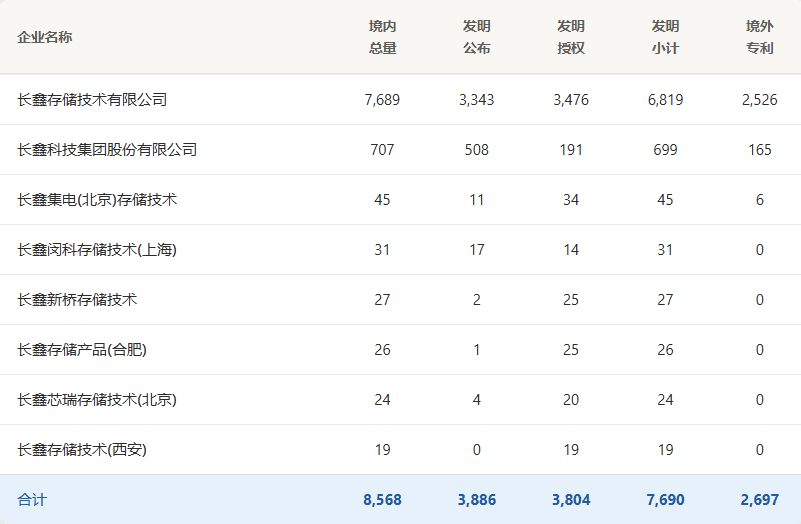
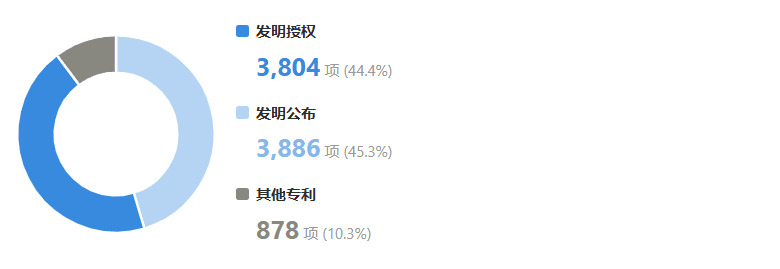
技术实力方面,通过企查查数据显示,截至2026年7月16日,长鑫科技及其子公司共拥有8568项境内专利(其中发明专利7690项)以及3043项境外专利。
公司目前在合肥及北京拥有3座12英寸DRAM晶圆厂,产能规模位居中国第一、全球第四。在服务器、移动设备、PC、智能汽车等领域,已与阿里云、字节跳动、腾讯、联想、小米、传音、荣耀、OPPO、vivo等核心客户开展深度合作,并积极与半导体存储设计企业、EDA厂商、材料设备厂商、存储模组厂商协作,共同推动我国DRAM产业生态建设。
长鑫科技本次募集资金将投向三个方向:12英寸DRAM晶圆产线升级改造、HBM与车规存储技术升级、下一代存储前瞻技术研发。这三大方向,恰恰勾勒出了中国存储芯片产业从追赶到并跑的关键路径。
长鑫科技的IPO不是孤立事件。它是2026年存储芯片“超级周期”中最具标志性的注脚。三星电子2026年二季度营业利润89.4万亿韩元,同比飙升18倍,超越英伟达和苹果的史上最高单季纪录;SK海力士一季度DRAM与NAND均价环比分别上涨63%和70%,DRAM与NAND库存仅剩约4周;美光科技毛利率飙至84.6%。
理解长鑫科技,不能只看一家公司。要理解它,必须先看懂它背后的整条产业链。
二、产业链概述,半导体存储的三大核心范式
存储芯片
学名半导体存储器,是电子设备中负责数据存储和读取的核心元器件。它属于半导体集成电路四大类之一,与逻辑芯片、微处理芯片、模拟芯片并列。
按“断电后数据能否保留”这一根本属性,存储芯片分为两大阵营:
| 类型 | 核心特征 | 代表产品 | 主要用途 |
|---|---|---|---|
| 易失性存储 | 断电后数据丢失 | DRAM(动态随机存取存储器) | 电脑内存、手机运存、服务器内存 |
| 非易失性存储 | 断电后数据保留 | NAND Flash(闪存) | 固态硬盘(SSD)、U盘、手机存储 |
在实际市场中,DRAM和NAND Flash合计占据约99%的市场份额,其余1%由NOR Flash、SRAM、EEPROM等小众品类共享。
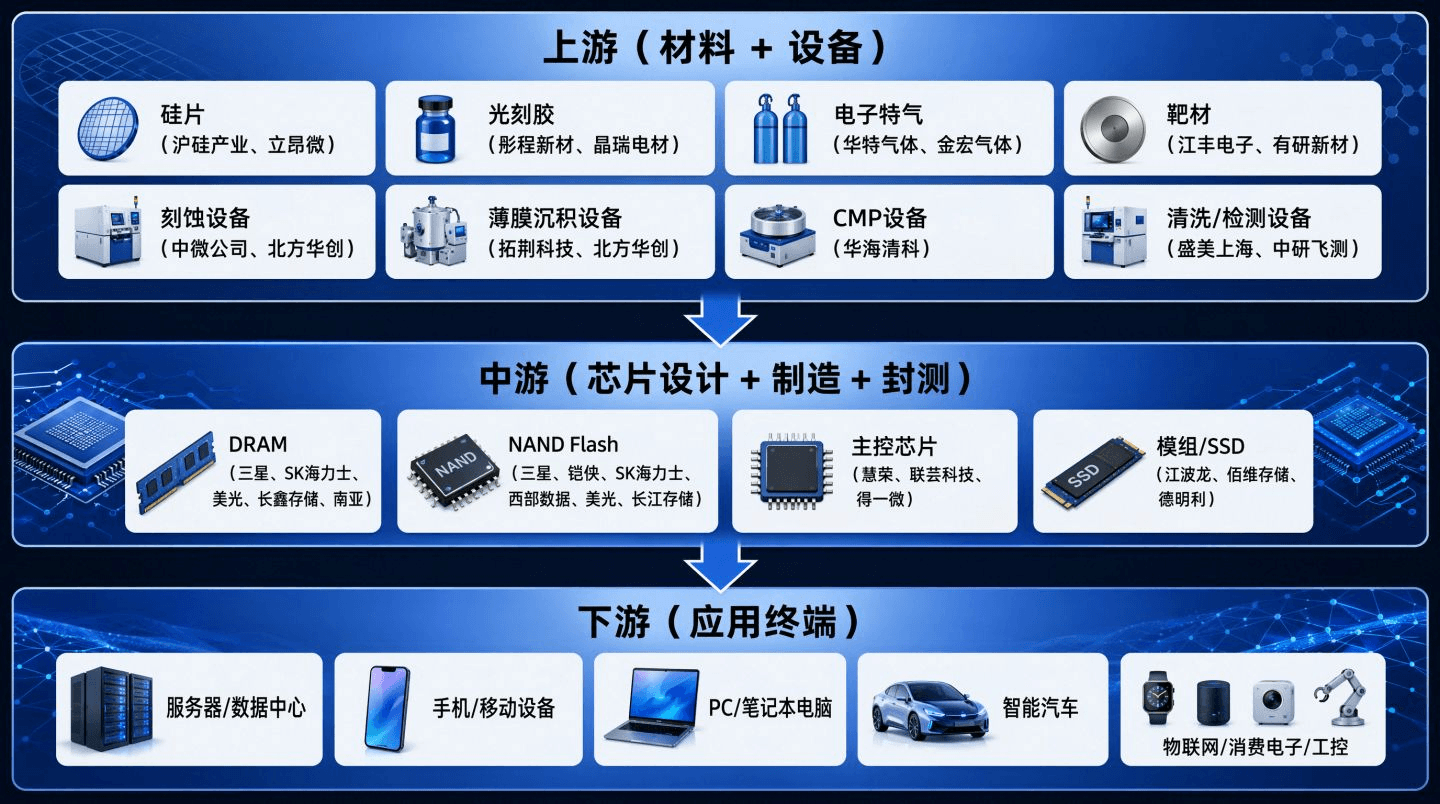
从产业链结构来看,存储芯片遵循典型的半导体产业三级架构:
数据视角下的产业图景
基于企查查产业链数据,国内现存存储芯片相关企业5.24万家。
- 从成立年限看,53%的企业成立于近三年以内(1年以内24.85%,1-3年28.77%),10年以上成熟企业仅占7.78%。
- 从城市分布看,一线城市占比38.99%、新一线城市28.96%,两者合计接近70%,产业资源高度集中于头部城市。
这一数据揭示了一个关键事实:存储芯片产业正处于高速扩张期,大量新企业涌入赛道,但真正具备核心技术和规模量产能力的头部玩家仍屈指可数。
三、市场规模:从两千亿美元到万亿量级的跃迁
全球市场连破历史纪录
全球存储芯片市场规模正以史无前例的速度膨胀。
根据公开市场信息,截止2025年四季度,全球DRAM/NAND Flash市场规模达755.1亿美元,环比增长29.2%。2025全年,市场规模首次突破2000亿美元,达到2215.91亿美元,同比增长32.7%。
进入2026年,增速进一步加快。第一季度,全球存储市场规模约达1371.4亿美元,环比暴增81.6%,同比增长245%。其中:
- DRAM市场:943.25亿美元,环比增长81.5%。三星以40.5%份额继续领跑,SK海力士29.6%、美光19.9%紧随其后,长鑫存储以7.7%的份额排名全球第四。
- NAND Flash市场:428.15亿美元,环比增长81.8%。三星27.0%、SK海力士22.1%、铠侠15.0%分列前三,长江存储凭借Xtacking架构优势快速追赶。
中国市场进口替代空间巨大
中国是全球最大的存储芯片消费市场,占全球需求的约250亿美元以上(约25%),但长期以来严重依赖进口。
长鑫存储的产能爬坡正在改变这一格局。截至2026年一季度,长鑫月产能约30万片12英寸等效晶圆,年产量折合8Gb DDR4芯片约12亿颗,能满足国内约15%的DRAM需求。
长江存储方面,据公开数据显示,其2026年一季度全球NAND营收市占率已达13%,与闪迪、美光并列,营收同比增长近445%。武汉第三座NAND工厂计划2026年底投产,投产后整体月产能将跃升至30万片,全部主打294层及以上规格的3D NAND产品。
四、产业链特征:强周期、高壁垒、寡头垄断
周期性是半导体行业中最极端的过山车
存储芯片是半导体行业中周期波动最剧烈的品类。从前十年数据看,存储芯片的销售额波动幅度远超整个半导体行业的平均波动——赚时盆满钵满,调整时来得迅猛。
长鑫科技自身的财务数据就是最好的说明,2023年行业“寒冬”期间,公司剔除转销口径的毛利率全线为负(LPDDR毛利率-34.25%);2024年行业回暖,LPDDR毛利率转正至5.34%;2025年,LPDDR毛利率40.23%,DDR毛利率44.25%,全面翻盘。
| 指标 | 2025年全年 | 2026年Q1 |
|---|---|---|
| 营收 | 617.99亿元 (+155.6%) | 508亿元 (+719.1%) |
| 归母净利润 | 18.75亿元(扭亏) | 247.62亿元(扭亏) |
| 综合毛利率 | 40.99% | 79.16% |
| 净利率 | 11.56% | 64.98% |
| 经营现金流 | 365.2亿元 | 425.66亿元 |
但与过往周期不同,本轮上涨由AI基础设施建设的结构性需求驱动,而非传统的消费电子补库存周期。众所周知,三星、SK海力士2026年全年产能已被预订一空,长期供货协议成为行业新常态。
竞争格局:寡头垄断与国产突围
Q12026全球DRAM市场格局极为集中:
| 排名 | 厂商 | 1Q26市场份额 | 主要优势 |
|---|---|---|---|
| 1 | 三星电子 | 40.5% | 全品类覆盖、规模最大 |
| 2 | SK海力士 | 29.6% | HBM全球领先 |
| 3 | 美光科技 | 19.9% | 1β制程率先量产 |
| 4 | 长鑫存储 | 7.7% | 中国大陆唯一DRAM IDM |
全球存储竞争呈现“韩国领跑、美日紧随、中国追赶”的三层格局,国外龙头在生产技术、产品性能、品牌知名度上优势显著,但国产替代空间尤为广阔。
技术与资本双壁垒
存储芯片是典型的重资本+重技术赛道。一座12英寸DRAM晶圆厂的投资动辄百亿美元级别,产品代际迭代,研发周期长、良率爬坡慢,新进入者几乎不可能在短期内形成有效竞争。
产业链评分是衡量企业在产业链各环节竞争力的关键工具。
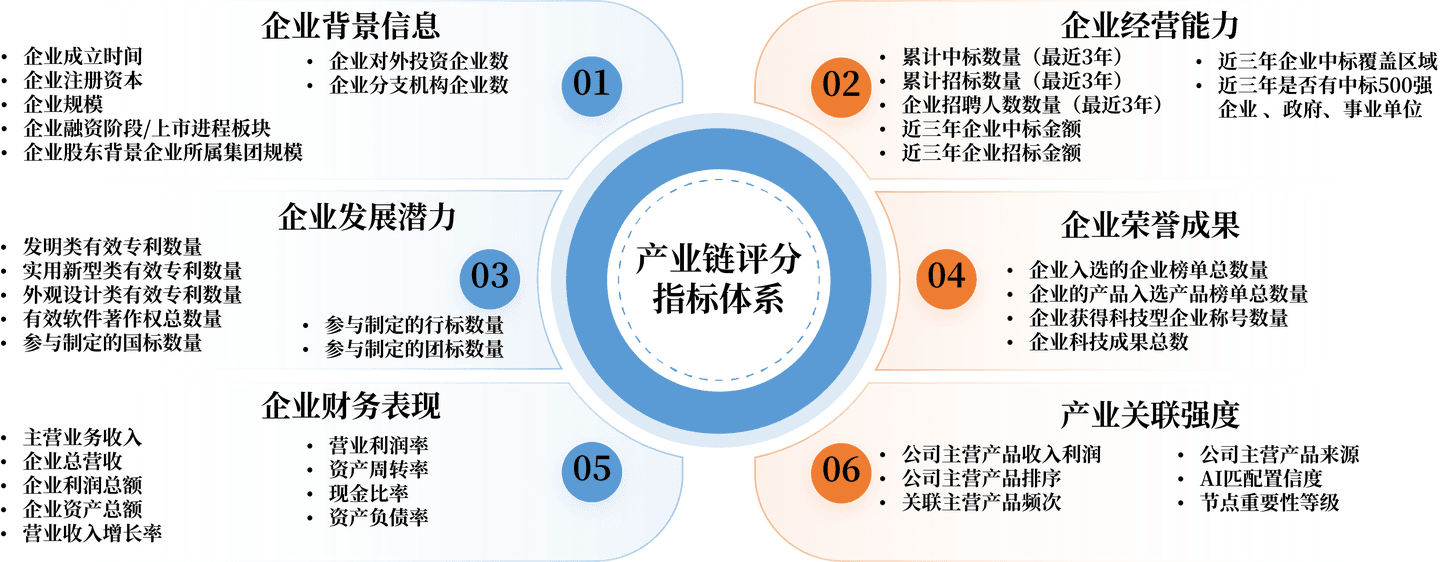
以企查查产业链评分为例,该评分覆盖企业背景信息、经营能力、财务表现、发展潜力、荣誉成果、产业关联强度六大维度50余项指标,可量化识别链主企业、龙头企业和潜力企业。在存储芯片这样一个技术壁垒极高的产业中,通过多维度的数据评估体系,能够更精准地定位各环节的核心参与者和隐形冠军。
五、发展现状,AI重构存储产业的底层逻辑
结构性转变从算力瓶颈到存储瓶颈
过去十年,AI硬件的投资焦点集中在英伟达、AMD等算力芯片企业,但当模型从训练走向推理部署,新的瓶颈出现了——存储墙。
传统计算架构中,存储和计算分离,数据在两者之间频繁搬移。GPU虽然算力强大,但大半时间在等数据。2025年中国AI推理需求增长20倍,推理时长文本处理不了、速度比美国慢一倍、吞吐率差10倍。
在这个过程中,“以存代算”成为破局思路,将推理数据从昂贵的HBM/DRAM挪到企业级SSD,成本降低70%,速度反而提升。这一范式转移意味着存储不再是计算的后勤保障,而是AI基础设施的核心组件。
HBM是千亿级的新战场
高带宽存储器(HBM)通过3D堆叠技术将多个DRAM芯片垂直互连,打破内存带宽瓶颈,是AI训练和推理不可或缺的关键器件。
HBM渗透率正以前所未有的速度提升:2023年仅9%,2024年升至18%,2025年预计突破30%。Q1 2026全球DRAM市场中,HBM已成为毛利率最高的品类之一,三星、SK海力士的HBM产能已全部售罄。
但HBM供应高度垄断——三星、SK海力士、美光三家几乎占据100%的HBM市场。长鑫科技目前仍在追赶HBM3,暂时不具备大规模量产能力,但已将其列为IPO募投三大方向之一。
产能倾斜与通用存储的意外红利
一个有趣的结构性变化正在发生:三星、SK海力士、美光为了追逐毛利率超过70%的HBM,主动压缩了通用DRAM和消费级NAND的产能,将70%以上的新增先进产能倾斜至HBM赛道。
直接后果是近15年来最严重的通用存储供应缺口——DDR4、普通DDR5和消费级SSD价格暴涨,而这恰恰是长鑫存储和长江存储的主力战场,错位竞争的逻辑清晰,当巨头主动让出通用市场,国产厂商集中火力填补空白。
从数据看产业生命周期
回到企查查的产业链数据显示,存储芯片相关企业中53%成立于近三年,2025年注册量首次突破1万家(1.24万家,同比增长40.25%),2026年截至目前已注册0.64万家。
这一数据反映的不是产业泡沫,而是产业链生态的加速成型——大量中小企业围绕设备、材料、封测、模组、分销等环节加速布局,产业链的厚度和韧性正在快速提升。
同时,近70%的企业集中在一线和新一线城市,说明存储芯片产业对人才密度、资本密度和供应链配套的要求极高,产业资源短期内无法向下沉市场有效扩散,头部城市的聚集效应仍在强化。
中国存储产业崛起
2016年是中国大陆存储器产业发展的元年。短短5个月内,晋华集成(2月26日)、合肥长鑫(6月13日)、长江存储(7月26日)相继成立,三大存储项目同步启动。
- 2019年:长江存储32层3D NAND量产,9月64层投产;合肥长鑫宣布中国大陆首座12英寸DRAM工厂投产,首发19nm工艺8Gb DDR4。
- 2023年:长江存储全球NAND市占率8.2%,长鑫存储全球DRAM市占率4.2%。
- 2025年:长江存储全球NAND份额突破13%,长鑫全球DRAM份额突破7.67%,双双进入全球前四。
- 2026年:长鑫科技科创板IPO,募资579亿元,A股史上前二科技股IPO。存储超级周期进入业绩兑现阶段。
六、产业链上下游环节分布
01、上游丨材料与设备——国产替代的最前沿
材料端:六大门类
存储芯片制造所需的材料体系庞大,核心品类包括:
| 材料类别 | 功能定位 | 代表企业 |
|---|---|---|
| 硅片 | 芯片地基,12英寸大硅片为主流 | 沪硅产业、立昂微、中环股份 |
| 光刻胶 | 光刻工艺感光胶,高端ArF/KrF仍依赖进口 | 彤程新材、晶瑞电材、上海新阳 |
| 电子特气 | 清洗、刻蚀试剂,纯度要求极高 | 华特气体、金宏气体、南大光电 |
| 靶材 | 薄膜沉积用镀层材料 | 江丰电子、有研新材 |
| CMP抛光液/垫 | 平坦化工艺耗材 | 安集科技、鼎龙股份 |
| 前驱体 | ALD/CVD工艺气体源 | 雅克科技、南大光电 |
设备端:刻蚀与薄膜沉积为核心受益环节
设备端的投资逻辑清晰:设备招标在项目动工初期即开始,订单前置,对资本开支变化反应最敏感。按与DRAM扩产的关联度和国产化率,可将设备分为三个梯队:
第一梯队:刻蚀设备 + 薄膜沉积设备
刻蚀设备是存储制造的核心工艺设备。随着DRAM制程持续微缩、3D结构复杂度提升,高深宽比加工和等离子体控制要求不断推高高端刻蚀设备需求。中微公司在CCP、ICP刻蚀领域产品基础扎实,北方华创则形成刻蚀、薄膜、热处理的平台化布局。
薄膜沉积设备在晶圆上“镀”各种功能薄膜——绝缘层、金属线路层、阻挡层。制程越先进,对薄膜均匀度的要求越苛刻,CVD、ALD、PVD三类沉积设备在DRAM制程升级中的重要性持续提升。拓荆科技在CVD/PECVD领域已实现批量供货,北方华创在PVD领域优势明显。
第二梯队:CMP+清洗
华海清科是国内CMP设备龙头,盛美上海在清洗设备领域有较强积累。两者与扩产高度关联,但竞争壁垒略低于刻蚀和沉积。
第三梯队:涂胶显影 + 量测检测 + 离子注入
目前国产化率最低的一组。芯源微在涂胶显影领域有突破,中科飞测在半导体量测检测方面具备先发优势。一旦突破长鑫、长存的供应链,低基数带来的增长弹性极大。
02、中游丨制造环节DRAM与NAND双主线
DRAM,长鑫存储一家独大
DRAM制造是中国存储产业中竞争壁垒最高的环节。长鑫存储是国内唯一实现自主规模化量产DRAM的IDM企业,走跳代研发路线,从第一代工艺平台快速推进到第四代量产,产品覆盖DDR4、DDR5、LPDDR4X、LPDDR5/5X,技术差距与国际巨头缩小至5%以内,量产良率稳定在90%以上。
交付形式覆盖晶圆、芯片、模组全形态。收入结构从LPDDR为主逐步向DDR倾斜,2025年DDR占比从13%跃升至32%,DDR5成为增长核心。
NAND Flash,长江存储引领国产突破
长江存储凭借自主研发的Xtacking架构,在3D NAND领域实现了技术突围。其294层3D NAND已实现量产,性能比肩三星286层同类产品。2026年一季度,长江存储占据国内3D NAND市场约35%,成为国内最大供应商。
主控芯片,国产三强初现
SSD主控芯片是连接NAND Flash和主机系统的控制大脑。2024年全球SSD主控出货量3.885亿颗,同比增长8%。独立主控厂商中,慧荣以1亿颗(52%份额)排名第一,大陆厂商联芸科技以4900万颗(25%份额)升至第二,得一微2000万颗(10%份额)排名第三。
联芸科技已实现从SATA到PCIe 5.0的全协议覆盖,消费级产品打入头部笔电前装市场,企业级SATA主控获主流服务器客户认可。
03、下游丨应用端四大赛道驱动需求
DRAM下游需求高度集中:
| 应用场景 | 需求占比 | 2025-2030 CAGR | 关键驱动 |
|---|---|---|---|
| 服务器/数据中心 | 50% | 28.29% | AI推理、云计算、算力扩张 |
| 手机/移动设备 | 28% | 4.39% | AI手机、大模型端侧部署 |
| PC/笔记本电脑 | 13% | 9.07% | AI PC换机周期 |
| 智能汽车 | 2% | 14.63% | 自动驾驶、智能座舱 |
预计到2030年,服务器DRAM需求占比将从50%飙升至71%,成为绝对第一大市场。
七、产业链分析:错位竞争的黄金窗口与数据驱动的产业洞察
黄金窗口是1-2年的结构性机遇
当前存储芯片产业正处在一个罕见的结构性窗口期——三星、SK海力士、美光将70%以上新增先进产能倾斜至HBM,主动压缩通用DRAM和消费级NAND产能,给长鑫存储和长江存储留出了一个为期1-2年的黄金扩张窗口。
这个窗口的边界在哪里?根据知名咨询公司判断:
三大巨头新增的通用存储产能将在2027年下半年至2028年陆续释放。在此之前,通用存储持续缺货的格局不会根本改变。长鑫存储和长江存储需要在这个时间窗口内完成三件事:快速扩产抢占份额、提升高端产品(HBM/更高层数NAND)研发进度、深度绑定下游大客户。
我们可以看到,腾讯已与长鑫签署超200亿元的3-5年服务器DRAM长单,国内互联网头部客户已全部完成导入。
产业链核心痛点是“精准锁定”
存储芯片产业链建设面临的一个深层挑战是产业链信息不对称。地方政府和产业投资方在做产业规划和招商引资时,普遍面临三大痛点:
痛点一:链上企业看不清。 国家标准产业分类以生产工艺划分,无法反映产业链的真实上下游结构。“哪些环节有企业、哪些环节是空白、哪家企业是链主”,这些关键信息靠人工搜集几乎无法完成。
痛点二:目标企业评不准。 面对数以万计的产业链关联企业,缺乏数据驱动的评估体系来判断“哪家值得跟进、哪家有扩张意愿、哪家最适合本地资源禀赋”。
痛点三:已落地企业跟不住。 企业获取新融资、中标重大项目、出现经营风险、释放外迁信号——招商部门往往后知后觉,错失服务窗口。
这些痛点背后反映的是同一种能力缺失:缺乏将碎片化的企业信息、产业知识与本地优势系统转化为精准决策的数字化工具。
企查查数据驱动的产业链全景能力
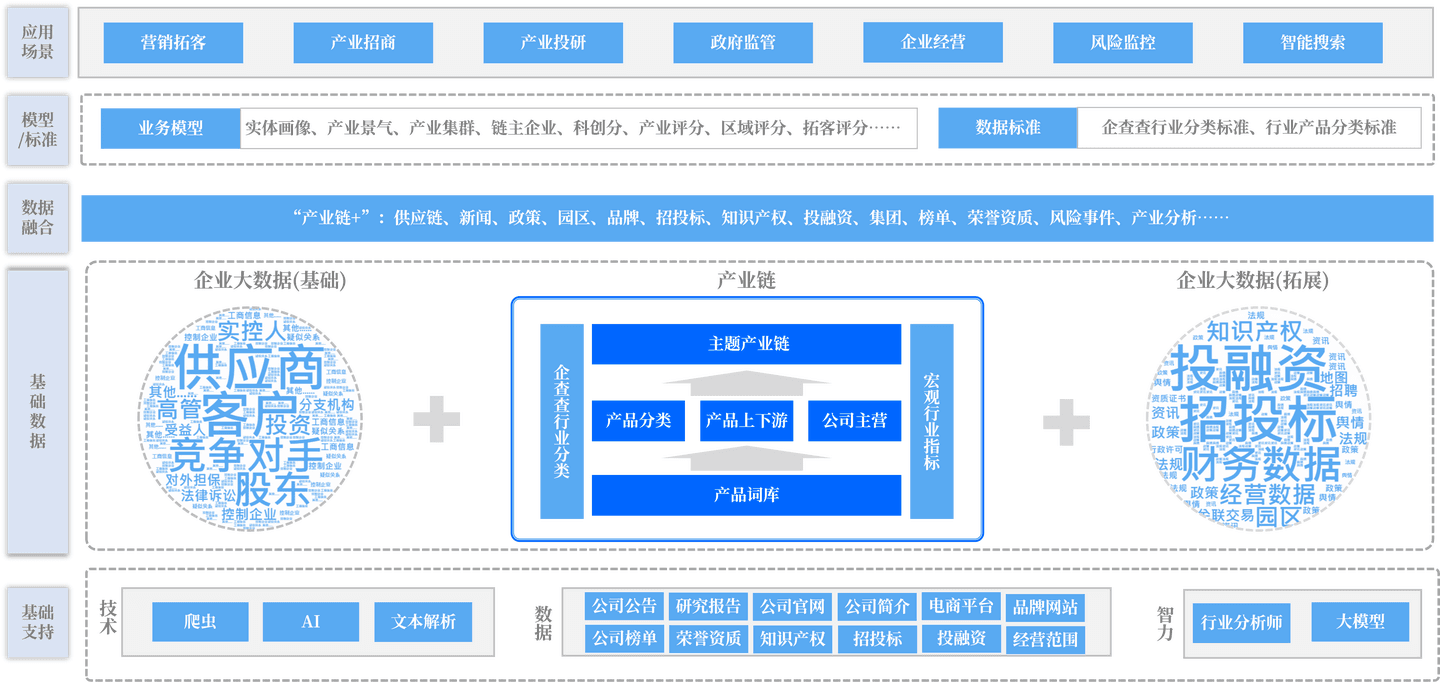
从产业链数据的结构化处理能力来看,存储芯片产业链的完整图景可以通过三个层次来构建:
第一层:产业链图谱的节点结构化
将存储芯片产业链拆解为“上游材料→上游设备→中游晶圆制造→中游封测→下游模组→终端应用”的完整节点体系,每个节点标注关联企业数量、头部企业清单和环节重要性等级。
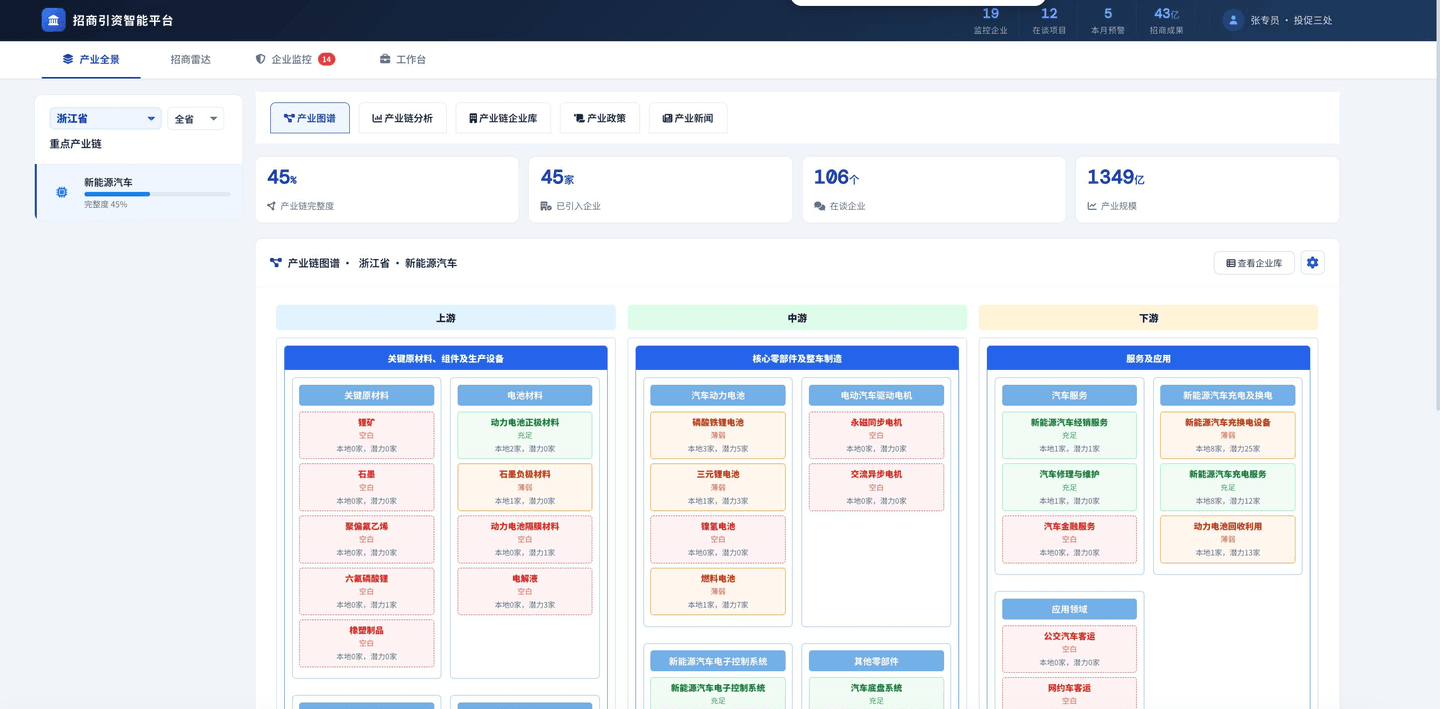
支撑这一能力的是企查查300+主题产业链、5000万+关联企业的数据底座,以及覆盖上中下游三阶段、五档重要性等级的节点评估体系。
第二层:企业精准画像与评分
基于六大维度50余项指标(企业规模、经营能力、财务表现、创新实力、产业关联度、风险状况),为链上每一家企业生成综合评分。
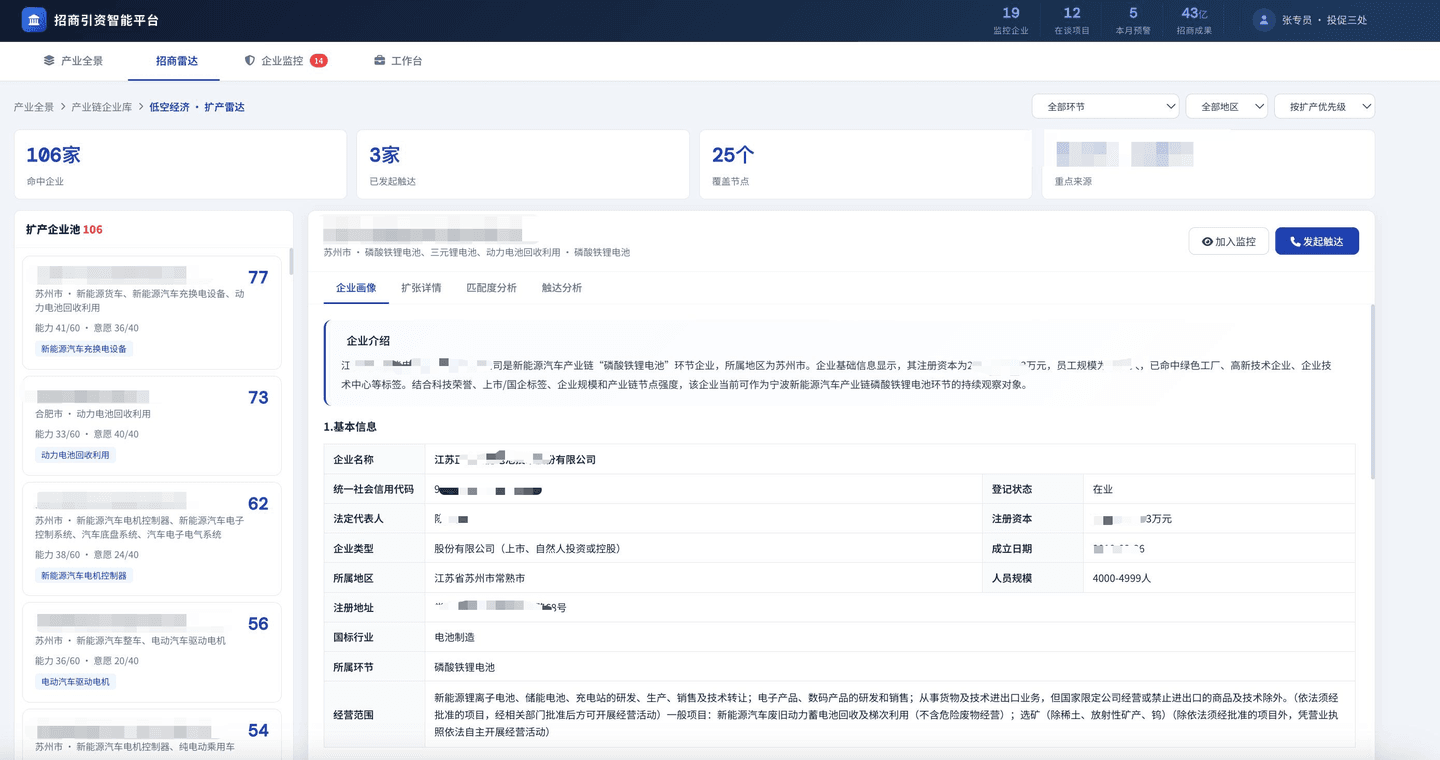
这不仅是简单的排序,而是将链主企业、隐形冠军、高成长潜力企业等标签从海量企业中自动识别出来的能力——在存储芯片这样集中度极高、细分环节众多的产业中,精准识别各节点的核心参与者是产业分析和投资决策的第一步。
第三层:产业链+多维数据融合
单一的企业工商信息远远不够。
将招投标数据(识别上下游采购关系)、知识产权数据(评估技术实力和创新方向)、投融资数据(判断企业扩张节奏)、风险事件数据(监控产业链传导风险)、新闻政策数据(捕捉产业趋势信号)进行多源融合,才能形成对产业链运行状态的立体感知。
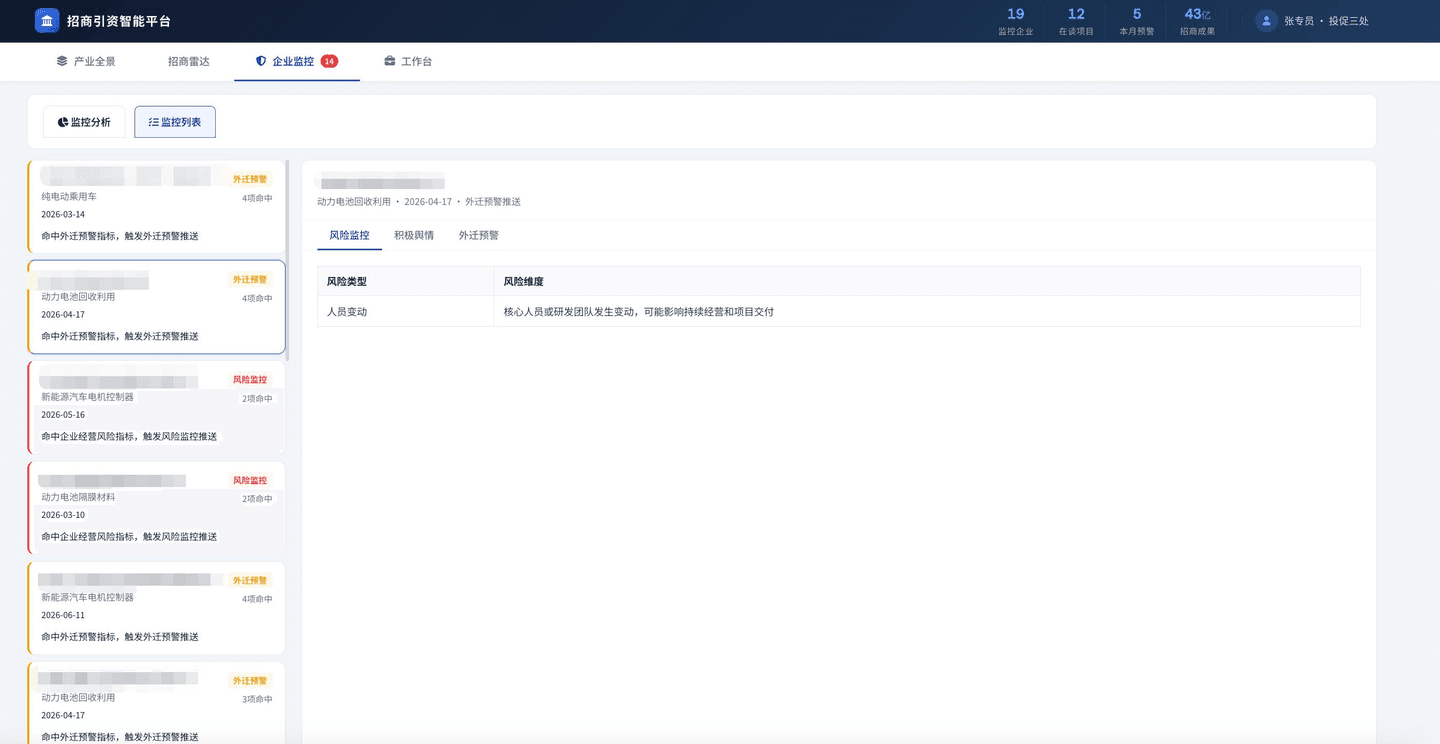
这三个层次的能力叠加,使得产业链分析从静态的”企业名录”升级为动态的”产业雷达”——不仅能看清当下产业链的结构和格局,还能持续追踪链上企业的生命周期变化和产业链的景气度波动。
风险与挑战是超级周期之下的冷静思考
存储超级周期的光环之下,有几个结构性风险不容忽视:
技术代差仍在。 长鑫在DRAM量产层面已逼近国际先进水平,但HBM方面的代差约有3-5年。三星、SK海力士已在推进HBM4,长鑫还在追赶HBM3。在存储行业,落后一代就意味着毛利率从40%+跌到个位数。
产能利用率的周期性风险。 存储芯片行业的不变铁律是短缺→涨价→扩产→过剩→降价。
当前的高利润正在激励全行业大规模扩产——三星近期公布2655万亿韩元国内投资计划,SK海力士制定1100万亿韩元中长期投资战略,而长鑫自身也在招股书中明确提示:全球主要DRAM厂商均在积极进行技术升级和扩充产能,若人工智能对DRAM需求不及预期,叠加新产能释放,或将导致供过于求,致使公司业绩下行。AI驱动的这轮超级周期究竟能持续多久,是整个行业最大的不确定性。
下游消费端的承压。 存储涨价的成本最终会传导到消费者,打个比方1TB固态硬盘从500元涨到1000元,手机品牌集体上调售价300-1000元。如果终端消费因价格承压而萎缩,反向传导的压力将从下游向上游蔓延。
国产供应链的完整度。 设备和材料领域的高端品类国产化率仍然较低,一旦国际贸易环境进一步收紧,扩产计划可能受制于设备供应。
*数据来源说明:本文关于存储芯片市场规模及份额数据主要来自公开市场,企业财务数据来自长鑫科技招股书及公司公告,产业链企业数据来自企查查。相关输出不构成法律或投资意见,仅供辅助参考。
