
《金融机构客户受益所有人识别管理办法》(中国人民银行令〔2025〕第12号,下称"12号令")、《金融机构受益所有人差异报告工作指引》(银反洗发〔2026〕7号,下称《差异报告指引》),两份文件共同构建了受益所有人的全流程管理链路:
首次识别 → 核实 → 持续监控 → (重大变化可能影响受益所有权)重新识别 → (备案主体)再次核实 → 差异判定 → 报告提交。
“影响受益所有权的重大变化”是连接“持续监控”与“差异报告”的关键枢纽。如果误判为"重大变化不影响受益所有权",后续流程均不会启动,可能构成履职缺陷。
然而,实务中对“重大变化”的判定存在困惑:股权从30%变成35%算不算重大变化?受益所有人没变、但识别标准变了要不要报告?法定代表人更换后影响受益所有权判断如何处理?
重大变化:情形梳理
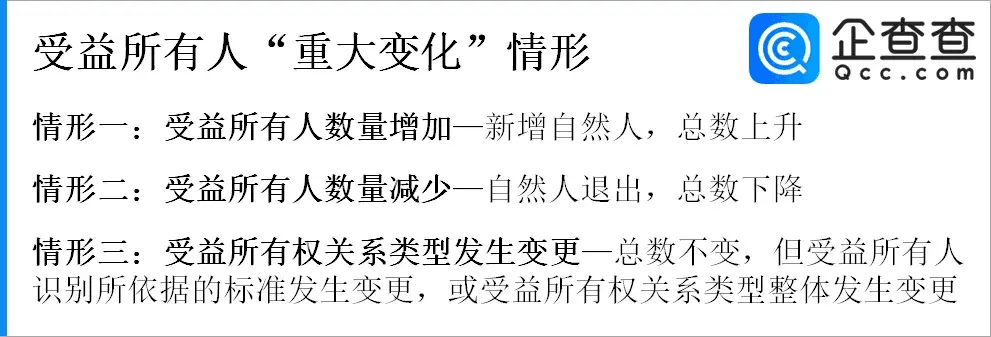
“影响受益所有权的重大变化”,可简化为以下三种情形👇
法规基础
12号令:核心条款
12号令中与"重大变化"直接相关的规定集中在以下四个维度:
- 持续关注五类情形(第二十四条):①股权结构或控制权等发生变化;②法定代表人/董事/高级管理人员变更;③信托当事人变化;④采取持续尽调时确需对受益所有人再次识别核实;⑤其他可能影响识别结果的变化(如不再符合简化/豁免条件)。
- 差异反馈与报告义务(第二十六条、第二十七条):发现差异应反馈;发现"重大差异"的,应自发现之日起30个工作日内通过BOMIS提交差异报告。
- 异常变化触发加强识别(第二十条):所有权或控制权结构异常变化(如短期内频繁股权变更、高管变更等),触发加强措施,穿透阈值从25%下调至10%。
- 简化/豁免识别条件丧失的重新识别(第二十五条):客户不再符合简化/豁免识别条件的,应按一般标准重新识别,客户性质变化本身即构成重大变化。
《差异报告指引》:六类重大差异
《差异报告指引》将"重大差异"划分为六类情形:
① 受益所有人不匹配(多出、遗漏或不一致);
② 关键身份信息要素不一致;
③ 权利状况信息存在重大不一致(影响受益所有权关系类型认定);
④ 备案主体填报类型选择有误;
⑤ 客户应当备案但未备案;
⑥ 其他影响识别的实质性差异(兜底条款)。
情形一:受益所有人数量增加
判定规则
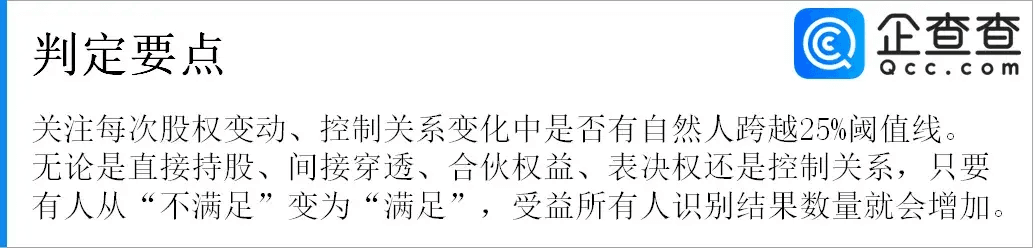
当一项变化导致公司受益所有人识别结果中新增自然人(无论依据标准一、二、三还是简化/豁免识别规则),且总数净增加,即构成"可能影响受益所有权的重大变化"。
核心信号是:有自然人从不满足任何标准,变为满足某一标准,新进入受益所有人队列。
场景示例
场景1:直接持股跨越阈值
张三持股24%(非受益所有人)→ 受让股权后持股25%(≥25%,新增为标准一受益所有人)。持股比例跨越25%阈值,受益所有人从0人增加至1人。
场景2:间接持股穿透跨越
张三持有B公司50%股权,B公司持有A公司48%股权;张三穿透持股24%(<25%,非受益所有人)。B公司增持A公司至55%后,张三穿透持股27.5%(≥25%),新增为受益所有人。中间层持股比例变化导致穿透计算结果跨越阈值,受益所有人数量增加。
场景3:持股层级变化跨越
张三(60%)→B公司(60%)→C公司(40%)→A公司,穿透持股14.4%(<25%)。C公司退出后,张三(60%)→B公司(60%)→A公司,穿透持股36%(≥25%)。减少中间持股层级导致穿透后最终持股比例跨越阈值,受益所有人数量增加。
情形二:受益所有人数量减少
判定规则
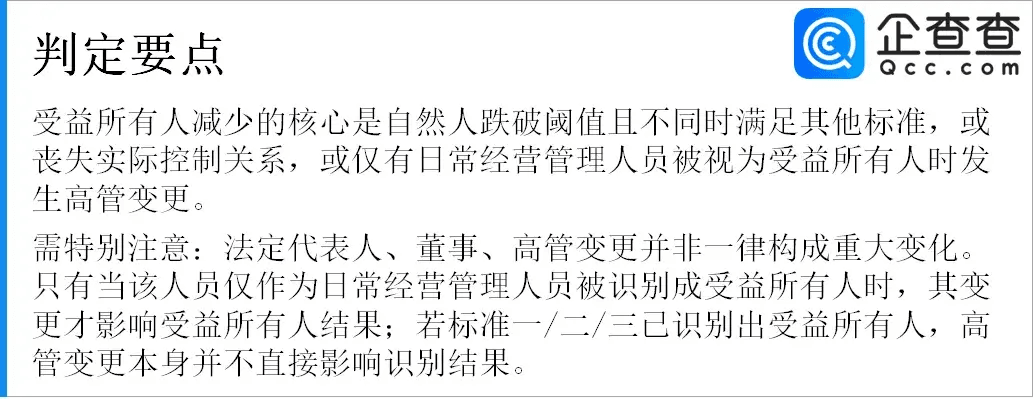
当一项变化导致公司受益所有人队列中有自然人退出(不再满足任何标准),且总数净减少,即构成"可能影响受益所有权的重大变化"。
核心信号是:有受益所有人从满足某一标准,变为不满足任何标准,退出受益所有人队列。
场景示例
场景1:持股跌破阈值退出
张三持股25%(唯一受益所有人,标准一)→ 转让部分股权后持股24%(<25%,且不满足标准二、三)。张三从受益所有人变为非受益所有人,名单从1人减少至0人。
场景2:表决权委托解除退出
张三享有表决权30%(受益所有人,标准二)→ 投票权委托协议解除,表决权降至18%(<25%,且不满足其他标准)。张三退出受益所有人队列。
场景3:控制关系丧失退出
张三通过协议实际控制A公司(受益所有人,标准三)→ 控制协议解除,张三不再实施实际控制,且不满足标准一、二。张三退出受益所有人队列。
情形三:受益所有权关系类型发生变更
判定规则
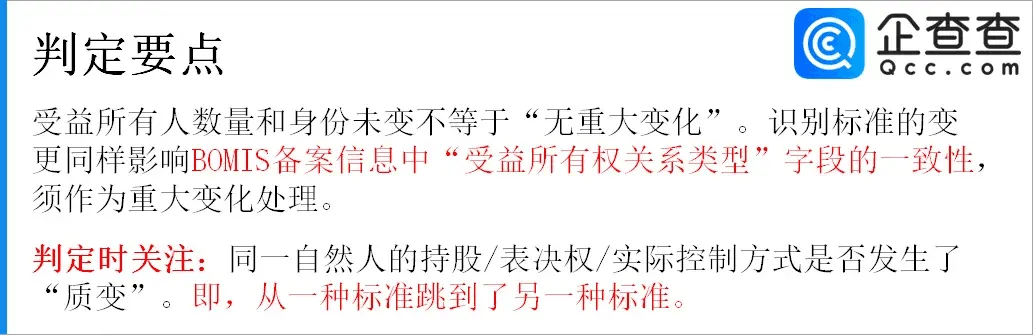
当一项变化未导致受益所有人总数变化,但受益所有人被识别所依据的标准发生变更(如标准一→标准二、标准四→标准一等),或公司受益所有权关系类型整体发生变更(如简化识别→标准识别),即构成"可能影响受益所有权的重大变化"。
这一情形的法律依据来自《差异报告指引》,当"权利状况信息存在重大不一致,且影响受益所有权关系类型最终认定"。受益所有人数量和身份未变,不等于"无重大变化"。
场景示例
场景1:标准一→标准二
张三持股26%(受益所有人,标准一)→ 转让部分股权后持股20%(<25%),但通过协议享有28%表决权(满足标准二)。张三仍是受益所有人,但识别标准从标准一变更为标准二。总数不变、身份不变,但受益所有权关系类型发生变更。
场景2:标准一→标准三
张三持股28%(受益所有人,标准一)→ 转让部分股权后持股18%(<25%),但通过公告披露保持实际控制(满足标准三)。识别标准从标准一变更为标准三。
场景3:标准二→标准三
张三享有28%表决权(受益所有人,标准二)→ 表决权委托协议解除,表决权降至15%(<25%),但通过公告披露获得实际控制(满足标准三)。识别标准从标准二变更为标准三。
判定逻辑总览
一句话总结:非自然人客户所有权/控制权结构、法代/董事/高管变化是否改变了“谁在受益所有人识别结果清单上”“清单上共有几个人”“这些人凭什么在识别结果清单上”。这三问中任何一个的答案发生改变,就是重大变化;三个都没变,不属于影响受益所有权的重大变化。
企查查新受益所有人"变更监控"
让每一次重大变化都被及时看见
(1)多维度变更实时监测
系统7×24小时监测客户的工商登记变更信息,覆盖:
股权变更:股东增减、持股比例变动
高管变更:法定代表人、董事、高级管理人员变动
实际控制人变更:公告/年报披露的实控人发生变化
受益所有人变更:基于企查查识别模型的受益所有人结果动态更新
(2)"影响受益所有权"智能判定
并非所有变更都影响受益所有权。企查查变更监控内置12号令识别标准与三种情形判定逻辑,自动计算变更前后受益所有人识别结果的变化差异,智能判定该变更是否"可能影响受益所有权",并标注变化类型(数量增加/数量减少/关系类型变更),避免业务人员逐条人工研判。
(3)分级推送与重新识别触发
· 变更被判定为"可能影响受益所有权"的,系统实时推送预警,并自动触发重新识别流程。
· 变更被判定为"不影响受益所有权"的,系统记录变更信息并归档,不打扰业务流程。
· 对触发12号令第二十条"异常变化"(短期内频繁变更)的客户,自动标记为"特定情形",推送加强措施建议(阈值下调至10%、提升审核频次等)。
受益所有人变更监控推送量过大时,尤其部分推送未触及"实质性变更",会给金融机构一线带来持续尽调的操作压力。
而"可能影响受益所有权的重大变化"有明确判定逻辑:以一家公司为视角,可简化为三种情形—数量增加(自然人新进入识别结果)、数量减少(自然人退出识别结果)、关系类型变更(识别结果不变但识别依据变化)。
企查查受益所有人"变更监控"推送功能的价值,在于将上述逻辑从"人工逐案研判"升级为"系统智能识别+实时推送预警",由系统先行完成判定与分类,使一线免于逐一人工研判,在确保重大变化被及时捕捉、准确判定、规范处理的同时,切实为业务一线减负。
企查查受益所有人服务提供平台登录、数据接口等多种对接方式,方便金融机构迅速、安全整合至现有系统与流程中。释放价值,赋能转型。
