
某商业银行经营贷贷前贷后不尽职被罚155万,年内多地分行连续受罚
8月14日,湖北监管局披露,某商业银行因“经营性物业贷款贷前调查贷后管理不尽职;项目贷款管理不审慎,贷款资金被挪用”被罚155万元,相关责任人被警告并罚款10万元。
这不是孤例。年内该行已有上海分行被罚100万元、青岛分行被罚195万元、天津分行因外汇违规被处罚等多起案例,罚由均指向同一方向:贷前调查不审慎、贷款资金被挪用、贸易背景审查不严。
从上海到青岛再到武汉,跨区域、跨业务条线的连续受罚,暴露的已不是某一家分行的偶发失误,而是授信管理与内控体系的系统性短板。
值得关注的是“经营性物业贷款”这一品类。经营贷的底层逻辑是以物业租金或经营收入作为还款来源,一旦贷前对物业主体的经营真实性核验不足,贷后对资金流向的跟踪缺位,贷款资金被挪用于其他投资或关联企业周转,风险便在“贷前不查、贷后不追”的链条中累积。
监管用155万元罚款再次明确:贷款三查(贷前调查、贷时审查、贷后检查)的每一环都不能走过场。
从单笔违规到系统性内控失灵,贷款三查缺了什么
一家银行多个分行连续因同类事由被罚,在监管实践中往往意味着两种可能:要么是总行层面的授信管理制度存在漏洞,各分行在执行中不约而同地踩了同一个坑;要么是某类业务的贷前贷后标准本身就模糊,给操作层留下了“走过场”的空间。
从该行的多张罚单来看,两种情况兼有。
- “贷前调查不尽职”指向的是对借款企业主体资格、经营状况、还款能力的核验不充分;
- “贷款资金被挪用”指向的是贷后对资金流向的跟踪形同虚设;
- “项目贷款管理不审慎”则意味着在授信审批环节,对项目本身的真实性、合规性、资金需求合理性缺乏独立判断。
这背后有一个结构性问题:银行的贷款三查依赖客户经理的现场调查和企业提供的材料,但企业提交的财务报表、经营数据、项目可行性报告都是“企业说什么是就是什么”,银行缺少独立的数据来源去交叉验证。对于经营贷和项目贷款,借款企业的实际经营范围、实缴资本、对外担保、关联方资金往来——这些直接影响还款能力判断的关键信息,恰恰是传统贷前调查中最难核实的盲区。
企查查覆盖的4亿+市场主体数据,恰恰提供了这个独立的数据维度,从借款企业的工商详情到关联方图谱,从司法诉讼记录到招投标参与历史,商业银行在贷前调查环节可以获取完全独立于企业申报之外的数据校验能力。
尽职调查与风险监控预警闭环吗,工商详情核验如何拦截项目贷款挪用
很多银行对公风控的从业者都有过这样的经历:
一笔经营贷放出去了,贷后检查时企业一切正常,但半年后突然发现贷款资金早已被挪用至关联企业的其他项目。不是贷后没做检查,而是检查时只看了借款企业本身,没有看它背后的关联网络。
问题的解法,在于让风险监控本身从人找风险变成信息找人。
面对以上业务痛点,企查查的尽职调查能力,面向银行对公风控、内审、合规条线提供标准化的客户准入排查与贷后持续监控解决方案。明确借款企业名称即可获取该企业的工商详情——包括经营范围是否与贷款用途匹配、实缴资本是否支撑授信额度、是否存在未披露的对外担保、法定代表人和高管是否有频繁变更记录。
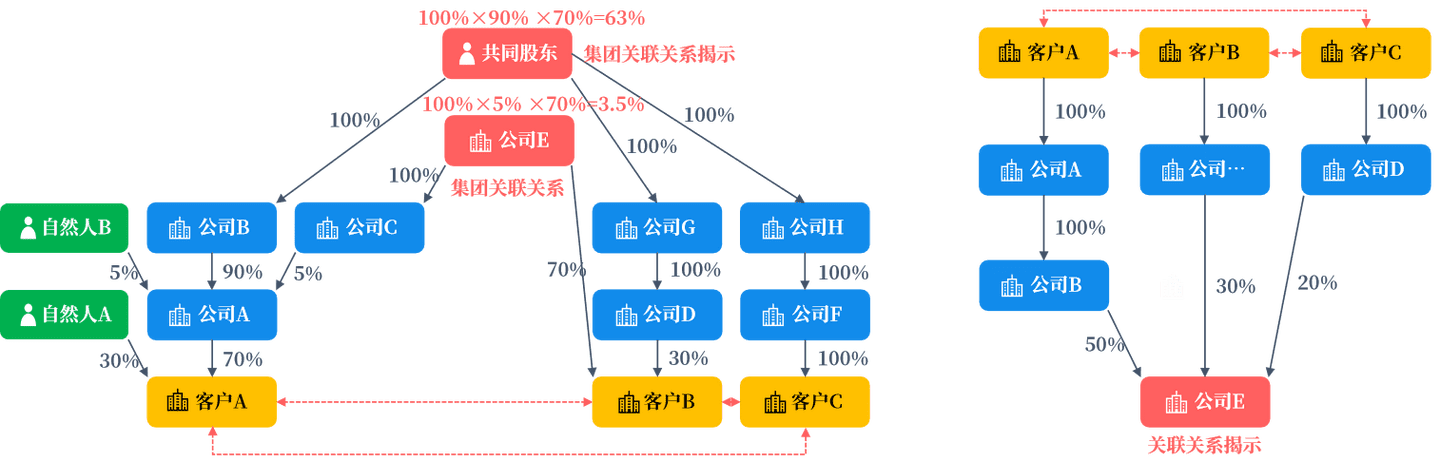
关联关系图谱功能将借款企业纳入其完整的关联网络中,自动识别其投资的企业、担保的企业、与贷款资金受托支付方是否存在隐性关联。
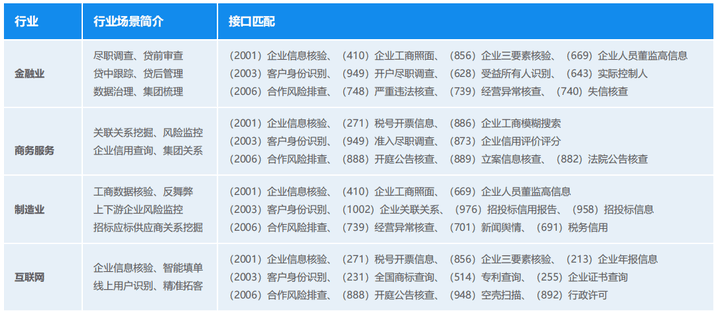
以2026年8月查询某项目贷款主体为例,在企查查B端输入企业名称,系统输出该企业的股权穿透链路(最终实控人为自然人A)、对外投资3家企业(其中2家为贷款资金受托支付方)、被执行信息1条(涉及金额与贷款额度接近)、对外担保2笔——这些信息在传统贷前调查中可能需要数周才能交叉核实,而现在可以在授信审批环节直接调取。
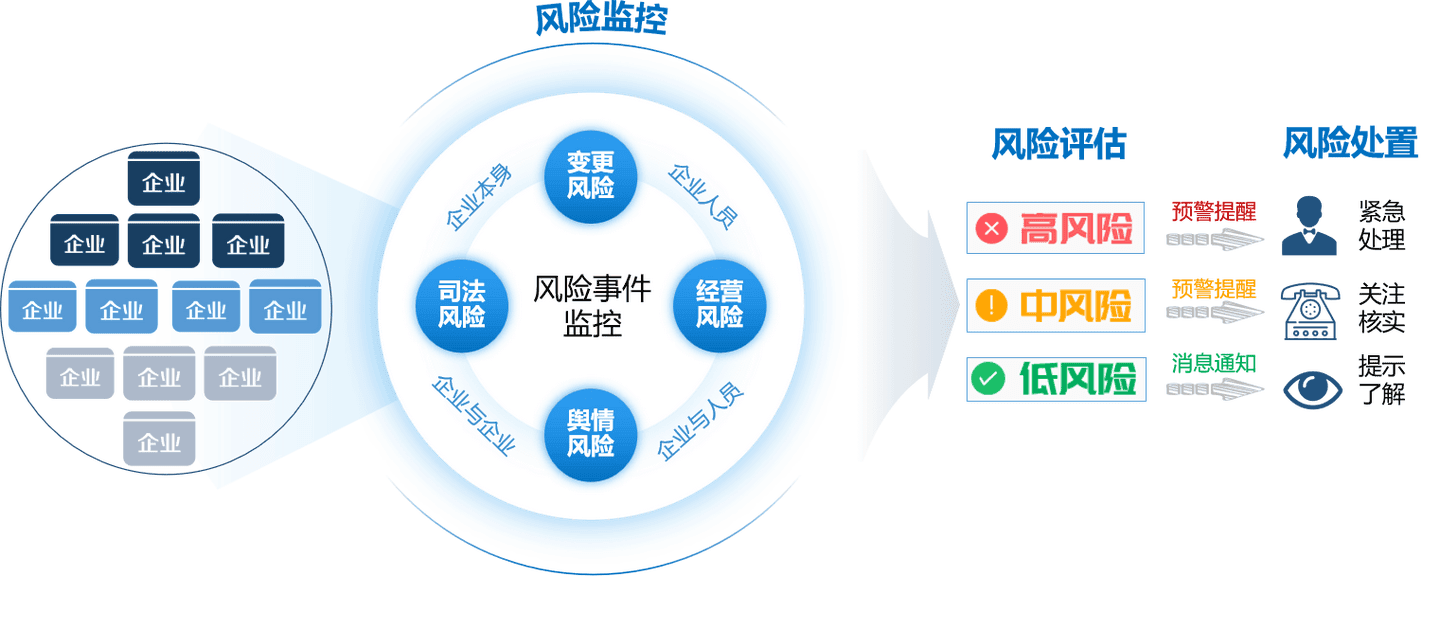
贷后管理同样适用。风险监控预警功能对借款企业及其关联方的工商变更、被执行、股权冻结、失信记录做持续盯防。一旦关联企业出现新增被执行或股权冻结,这往往是资金链断裂的前兆,需要第一时间向银行推送预警。在2.3亿+招投标数据和投融资数据的覆盖下,如果借款企业同时参与异常投标或频繁进行股权融资,也会被纳入风险评分卡的扣分项。
不止于贷后管理。当银行在同业合作中对交易对手进行准入排查时,工商详情核验和关联关系图谱同样适用。同一套数据能力可以从贷前尽调延伸到同业准入、年度客户复核、反洗钱持续监控,形成贯穿客户全生命周期的风控闭环,而非每个环节各自为战。
贷款三查中,经营贷资金挪用与关联企业资金回流的识别路径
Q1:经营贷贷前调查需要核验哪些关键信息?
经营贷的贷前调查核心是验证借款企业的经营真实性和还款能力。通过企查查工商详情可以核验:企业经营范围是否与贷款用途匹配、实缴资本是否支撑授信额度、是否存在频繁的法定代表人变更、是否有未披露的对外担保。这些信息独立于企业自行申报的材料,基于4亿+市场主体数据,可以在授信审批环节直接调取。
Q2:如何识别贷款资金被挪用至关联企业?
关联关系图谱是识别资金挪用的关键工具。通过投资任职关系、共同高管、历史交易记录等多维度数据,系统可以还原借款企业与资金接收方之间的隐性关联。如果受托支付方和实际用款方属于同一实控人下的关联企业,系统会自动标注风险关联。穿透式风控的核验方式将表面独立的企业还原到同一控制人名下,暴露资金闭环。
Q3:贷后风险监控预警的具体触发条件有哪些?
企查查贷后风险监控对借款企业及其关联方的工商变更(法定代表人变更、股权变动)、被执行信息、股权冻结、失信记录、新增对外投资等做实时盯防。2.53亿+司法诉讼数据和4450万+新闻舆情数据确保预警覆盖面足够广。一旦出现异动,系统通过短信和邮件向银行推送预警,实现从季度人工排查到实时数据盯防的升级。
Q4:银行对公风控如何构建贷款三查的数据闭环?
贷款三查不是三个独立环节,而是贯穿客户全生命周期的持续风控。贷前用工商详情和关联关系图谱做准入排查,贷时用受益所有人识别做穿透式核验,贷后用风险监控预警做持续盯防。企查查的反洗钱合规风控模块将这三个环节打通在同一数据底座上,避免每个环节重新搭建数据能力。
