
该行上一次罚单发生在2025年9月,曾因第三方支付费用吸收存款、存贷挂钩、互联网个人经营性贷款管理不到位、数据管理不到位,被国家金融监督管理总局北京监管局罚款140万元,并对相关责任人予以警告。
8月5日,央行北京分行公布行政处罚信息:北京中关村银行因违反金融统计制度、账户管理规定、数据安全要求、网络安全管理要求、人民币流通管理规定、信用信息采集/提供/查询规定,以及未开展客户尽职调查、未保存客户身份资料和交易记录等9项违规,被警告并罚款268.88755万元。
同时,3名相关责任人被处以罚款,双罚制落地。这是民营银行在数据安全与反洗钱领域首次被同时开出多项违规的典型案例。
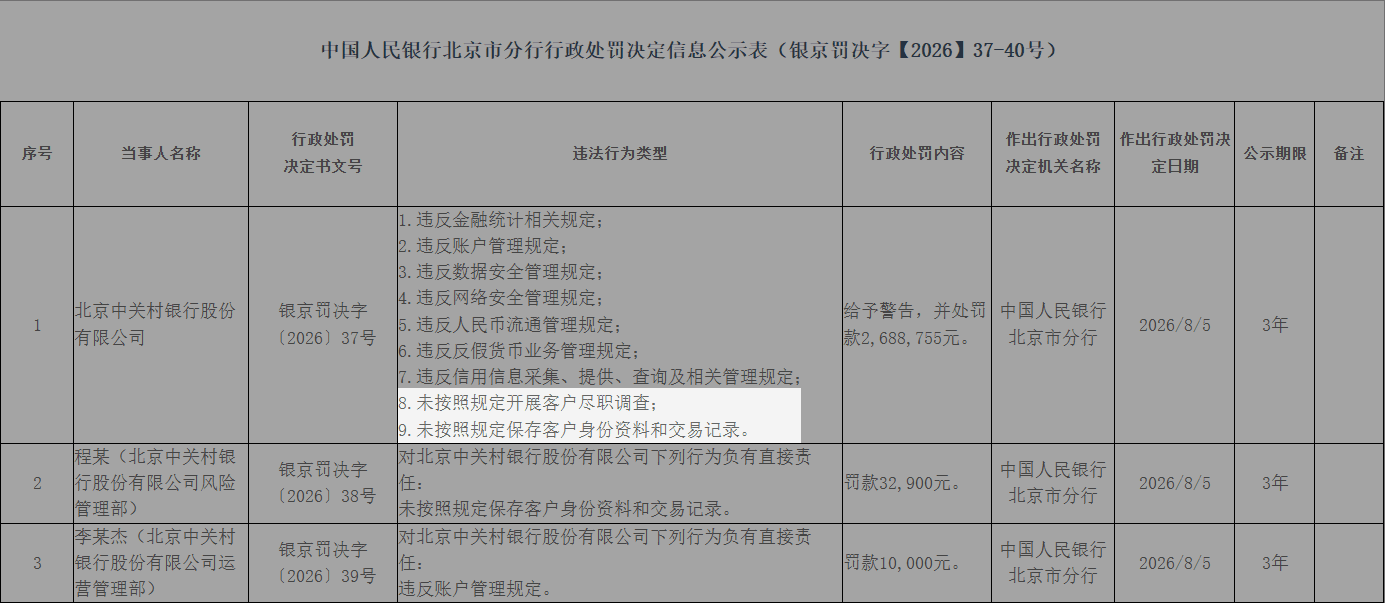
尽职调查与反洗钱并列处罚,银行合规从单点防守到体系化短板
中关村银行的9项违规横跨数据安全、信用信息管理和反洗钱三大领域,反映出民营银行在快速扩张中合规基础设施的系统性短板。
值得注意的是:“未开展客户尽职调查”和“未保存客户身份资料”被并列处罚。
监管已将客户尽调视为数据安全与反洗钱的交汇点,没有完整的客户画像和身份资料,数据安全管控和可疑交易监测都无从谈起。换句话说,客户尽调不再只是反洗钱部门的事,而是全行合规的起点。
客户尽调合规缺口与企业画像,把人工收证照变成数据自动核验
中关村银行这张罚单暴露出的,其实是中小银行普遍面临的合规困境。
很多银行的开户尽调流程仍停留在人工收集证照+柜台录入阶段,客户经理手工收集营业执照、法人身份证,柜面人员逐项录入,风险评分依赖客户经理的主观判断。
这种模式的问题在于,客户提交的证照只能反映企业的表层信息,背后的股权结构、司法涉诉、行政处罚等风险维度根本无法覆盖。一旦被监管检查,未开展客户尽职调查、未保存客户身份资料几乎是必然结论。
问题的解法,不在让客户经理收集更多纸质材料,而在让客户身份核验本身更立体。
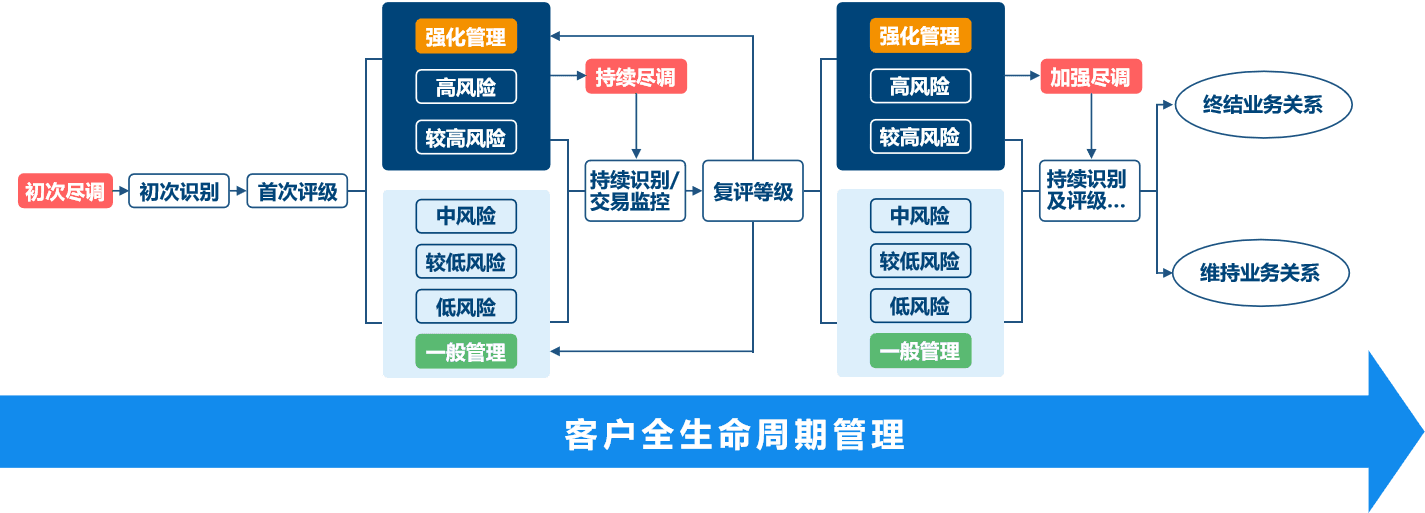
企查查在反洗钱合规风控提供的客户360度画像能力,通过开放平台API在开户环节实时调取客户的工商登记、股权结构、司法涉诉、行政处罚等300+数据维度,自动生成客户风险评分卡。
对高风险客户,系统触发强化尽职调查,追加受益所有人识别和关联关系穿透,每一次调取记录自动留存,本身就是“客户身份资料”的合规留痕——这正是罚单中点名的缺口。企查查覆盖4亿+市场主体和2.47亿+知识产权数据,客户画像从开户那一刻起,就成为全行风控体系的数据底座。
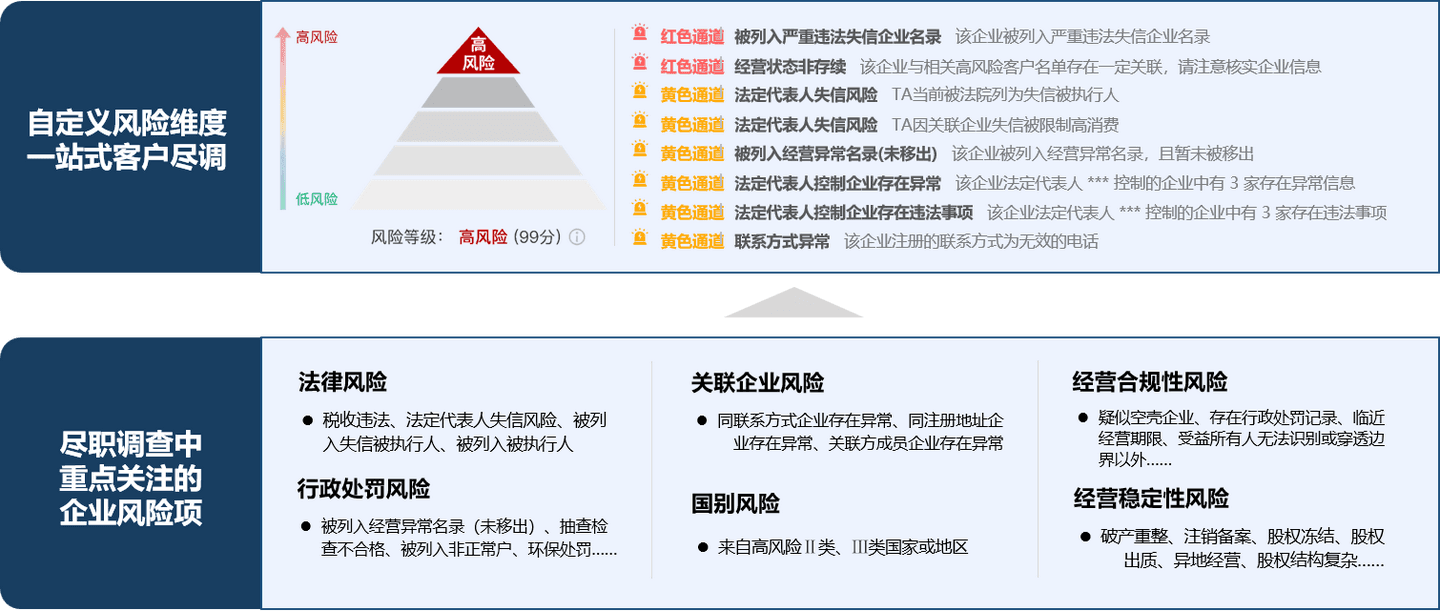
不止于开户尽调,客户画像的多层业务价值
客户360度画像的价值,并不只在开户审批那一关。
存续期里,客户股权变更、新增涉诉、行政处罚等状态变化持续触发预警,贷后管理人员可以据此重新评估客户风险等级;营销端,画像中的行业属性、经营规模、产业链位置,又是精准识别潜在客户的线索。
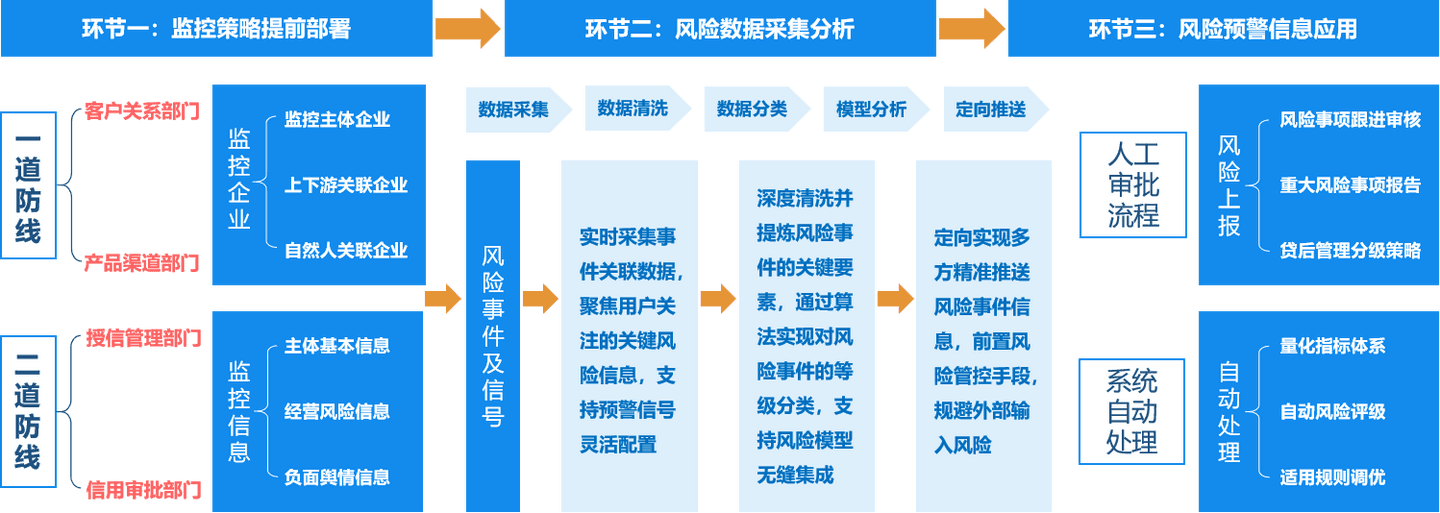
一张画像,贯穿了银行从获客、准入到贷后管理的全生命周期。
银行合规整改中,客户尽职调查与数据安全如何协同
Q:银行如何通过企查查数据能力补齐客户尽职调查短板?
A:企查查反洗钱合规风控提供客户360度画像能力,覆盖300+数据维度。银行可在开户环节通过数据接口实时调取客户工商登记、股权结构、司法涉诉等数据,自动生成风险评分,对高风险客户触发强化尽职调查。所有调取记录可留存为客户身份资料,满足“未保存客户身份资料”的合规要求。
Q:双罚制下,银行如何建立数据安全与反洗钱的协同防线?
A:中关村银行罚单显示,数据安全与反洗钱违规往往同源——都指向客户身份管理缺失。企查查企业风控能力支持将客户尽职调查、风险监控与数据留痕整合为统一流程:开户时完成客户画像,存续期持续监控客户状态变化(股权变更、新增涉诉、行政处罚等),异常时自动预警。这种从准入到存续期的全流程覆盖,帮助银行建立穿透式风控体系,避免数据安全与反洗钱各自为战。
