新规速览
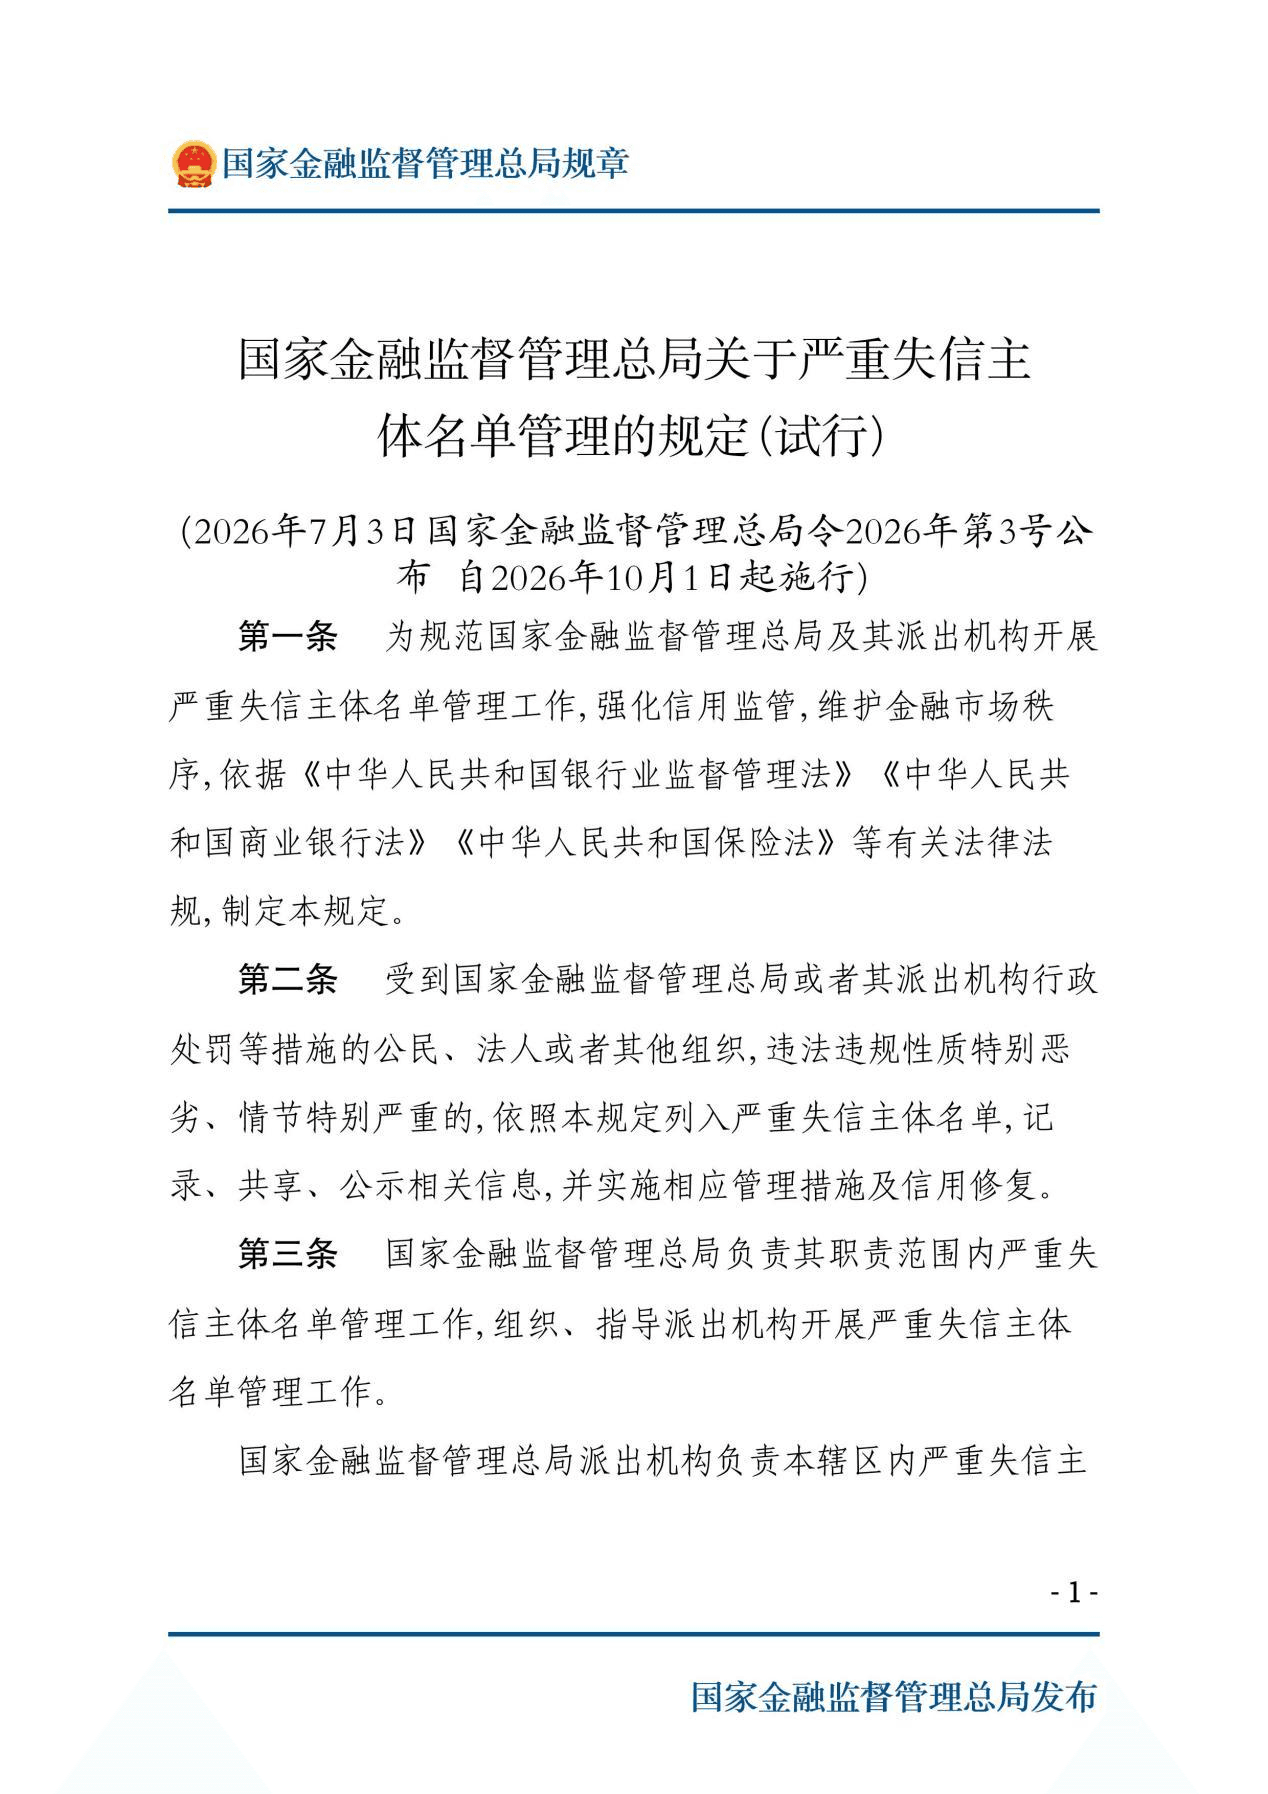
近日国家金融监督管理总局发布令2026年第3号——《关于严重失信主体名单管理的规定(试行)》,自10月1日起施行。(*原文见文末)
该规定共31条,涵盖列入标准、程序规则、管理措施、信用修复、信息共享等全流程,将于10月1日起施行,该规定的出台填补了金融监管部门在严重失信名单管理方面的立法空白。
这不是一份“名单管理办法”那么简单,它直接改写了金融机构在客户准入核查环节必须做的事。
三类情形,谁会被列入?
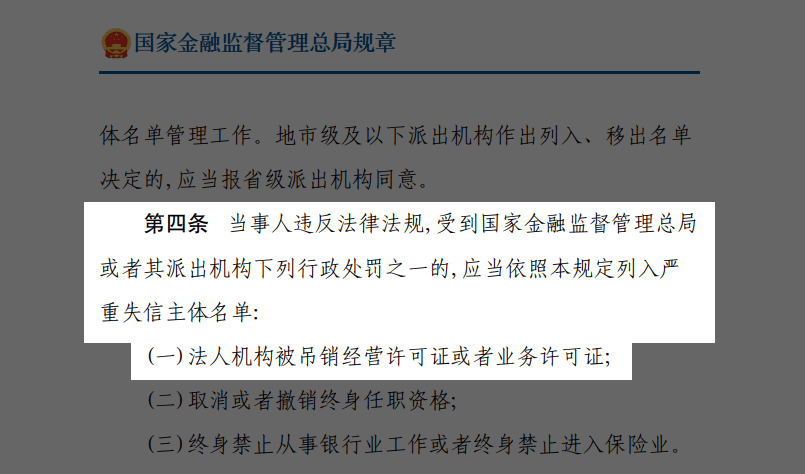
第一类:顶格处罚对象
法人机构被吊销许可证、个人被终身禁止从业——性质最恶劣,直接列入。
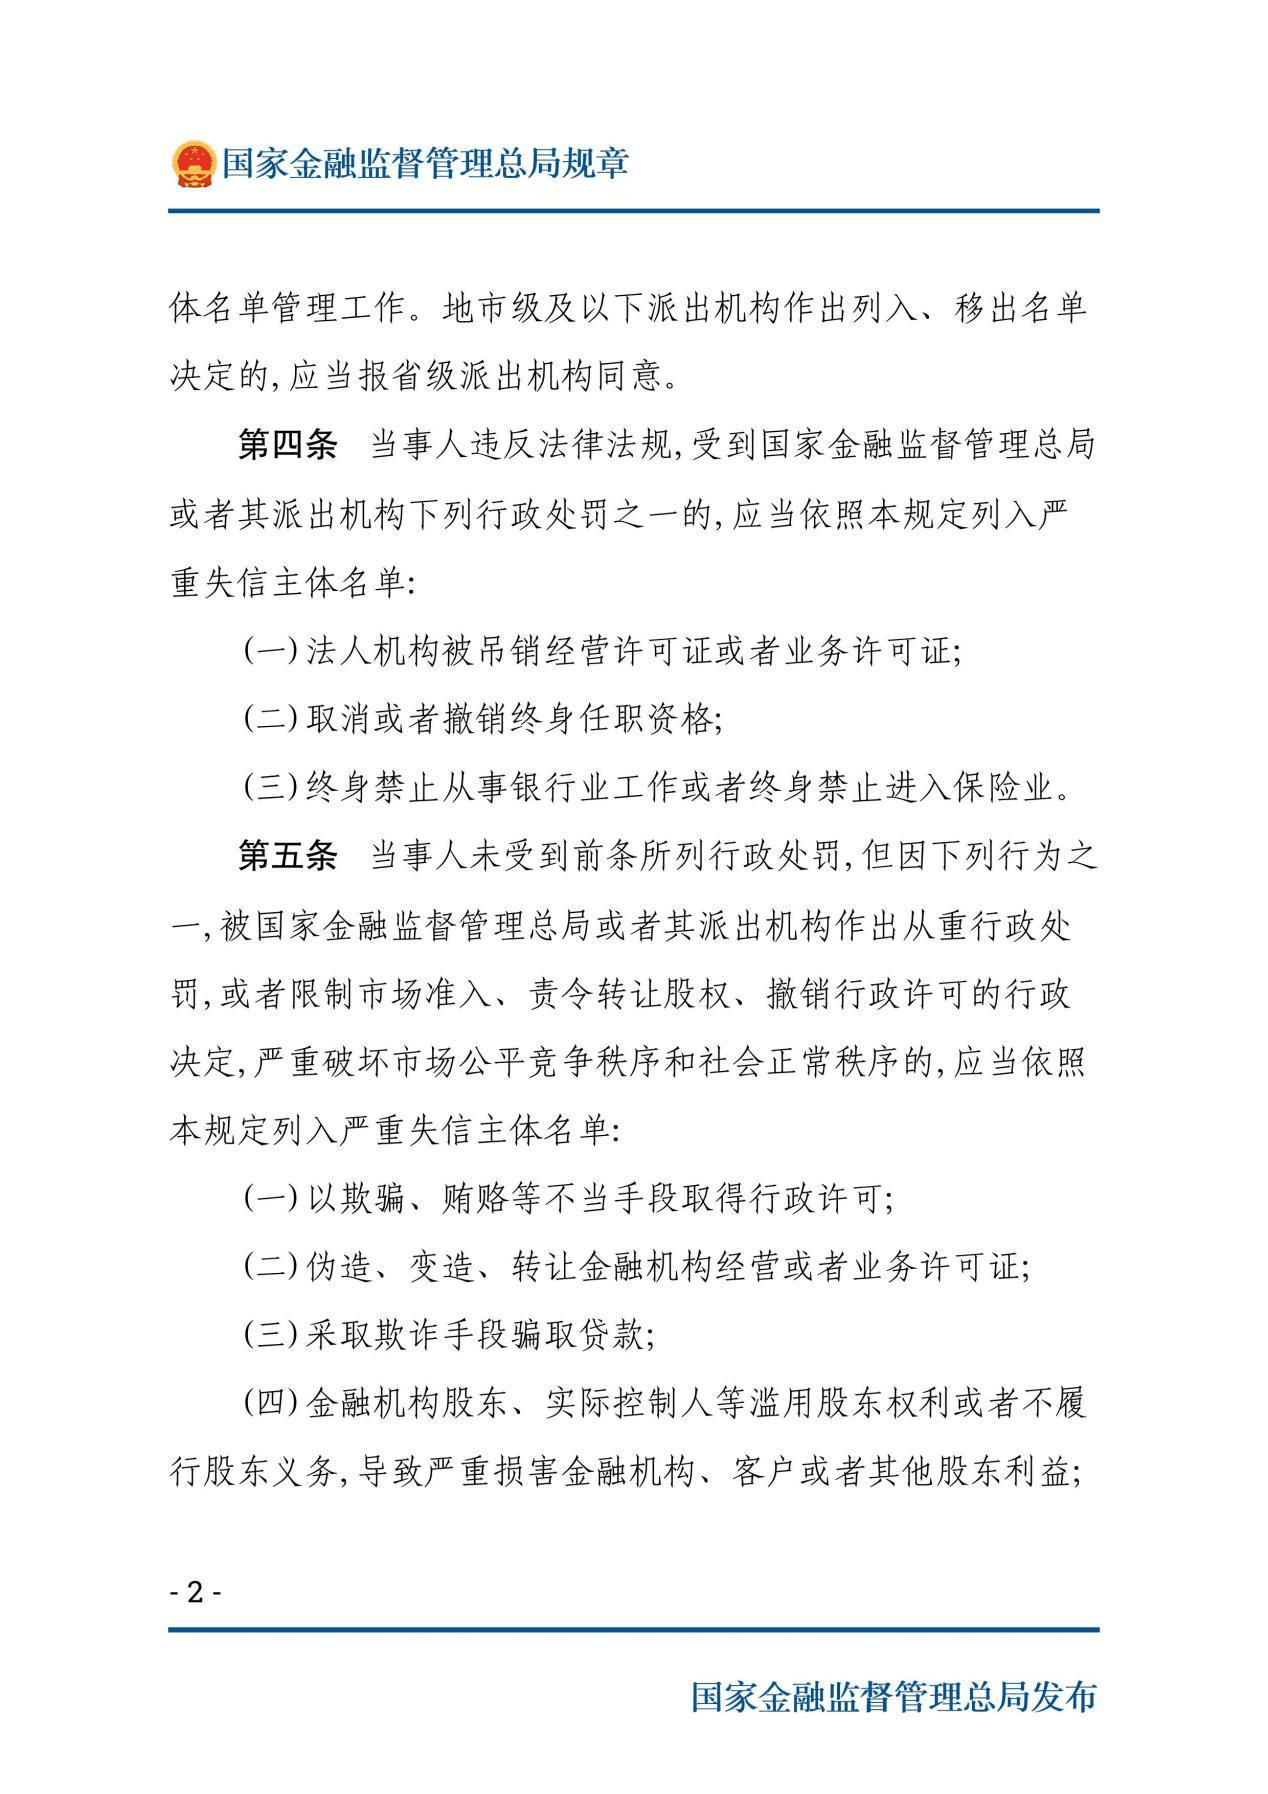
第二类:六种严重失信行为
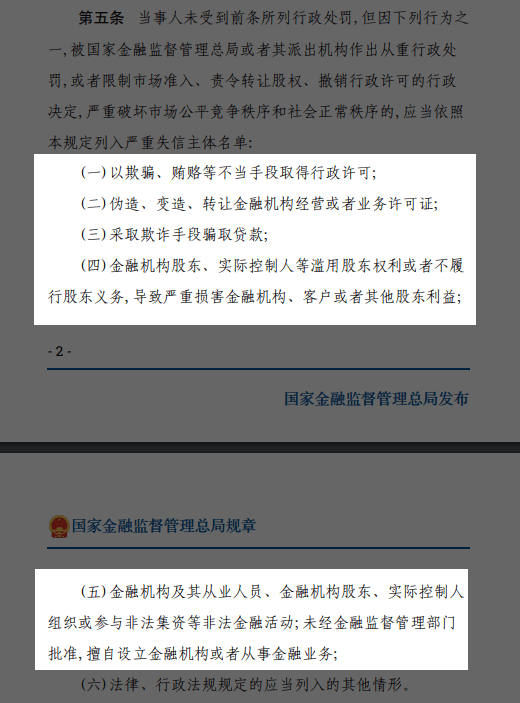
逐条拆开看,每一条都指向金融机构在日常经营中必须识别的风险信号:
| 失信行为 | 对应所需数据能力 |
|---|---|
| 以欺骗、贿赂等不当手段取得行政许可 | 企业资质核验、行政许可信息查询 |
| 伪造、变造、转让金融机构许可证 | 企业准确性验证(要素核验) |
| 采取欺诈手段骗取贷款 | 企业经营状态监控、空壳公司识别 |
| 股东、实际控制人滥用股东权利或不履行义务 | 实控人穿透、受益所有人识别、股权穿透算法 |
| 组织或参与非法集资等非法金融活动 | 企业风险扫描、关联关系图谱 |
| 法律行政法规规定的其他情形 | 全维度风险扫描 |
第四项是最值得关注的—— 实际控制人被明确写入失信情形。这意味着金融机构在做客户准入核查时,不只看企业本身,还必须穿透到背后的自然人。
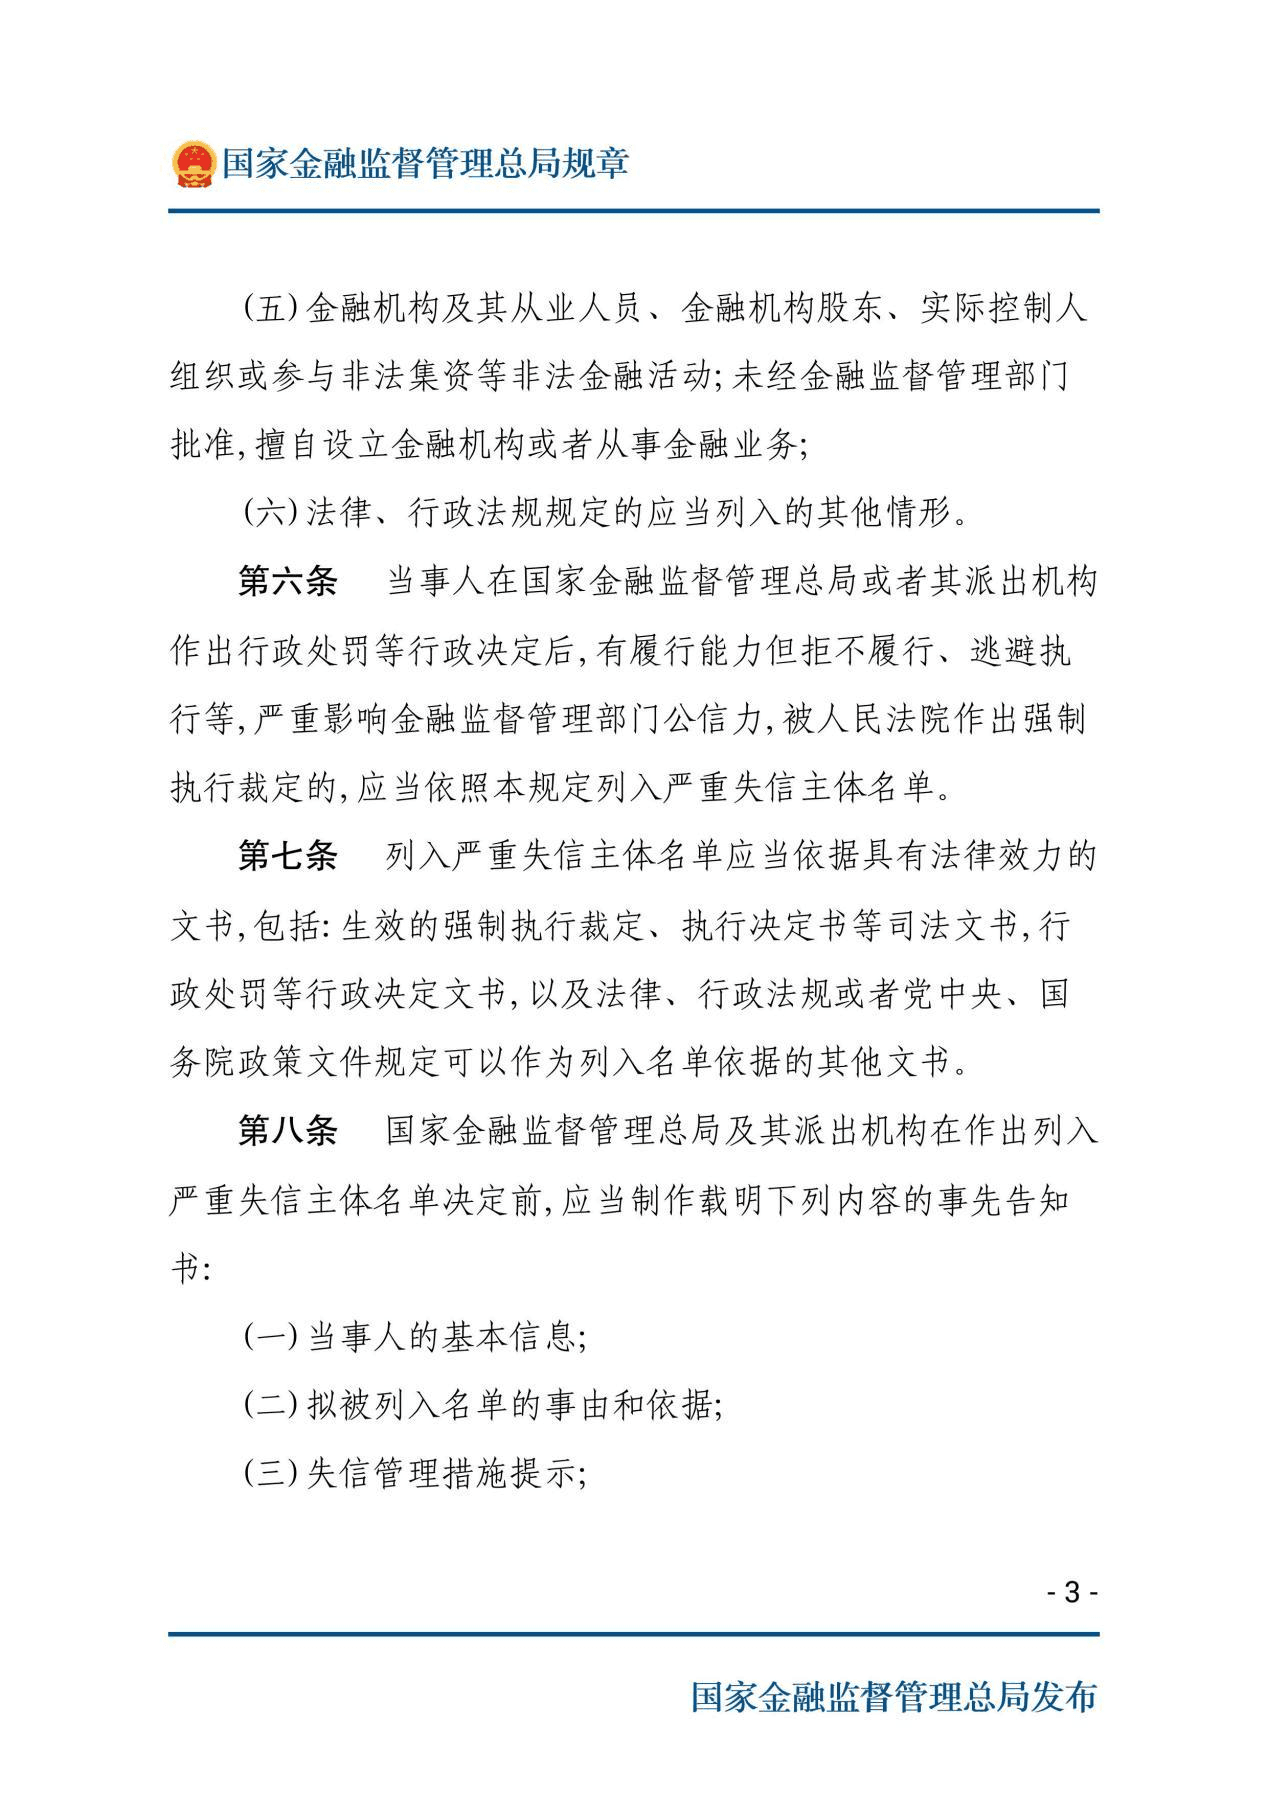
第三类:有履行能力但拒不执行
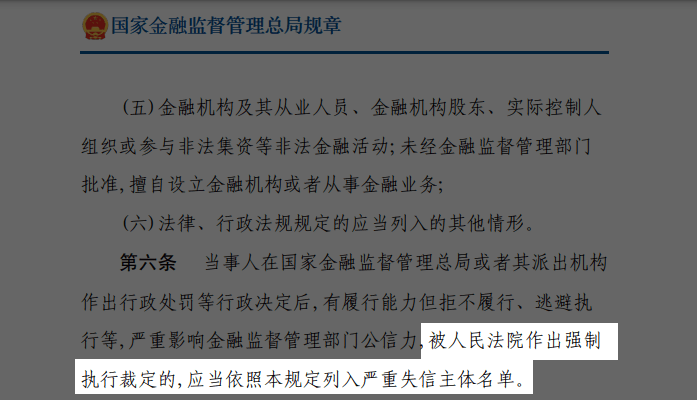
被人民法院作出强制执行裁定,直接影响监管公信力——企查查数据能力中的失信被执行人、限制高消费、司法文书数据,正是识别这类主体的基础能力。
第15条:读起来像授权,做起来像义务
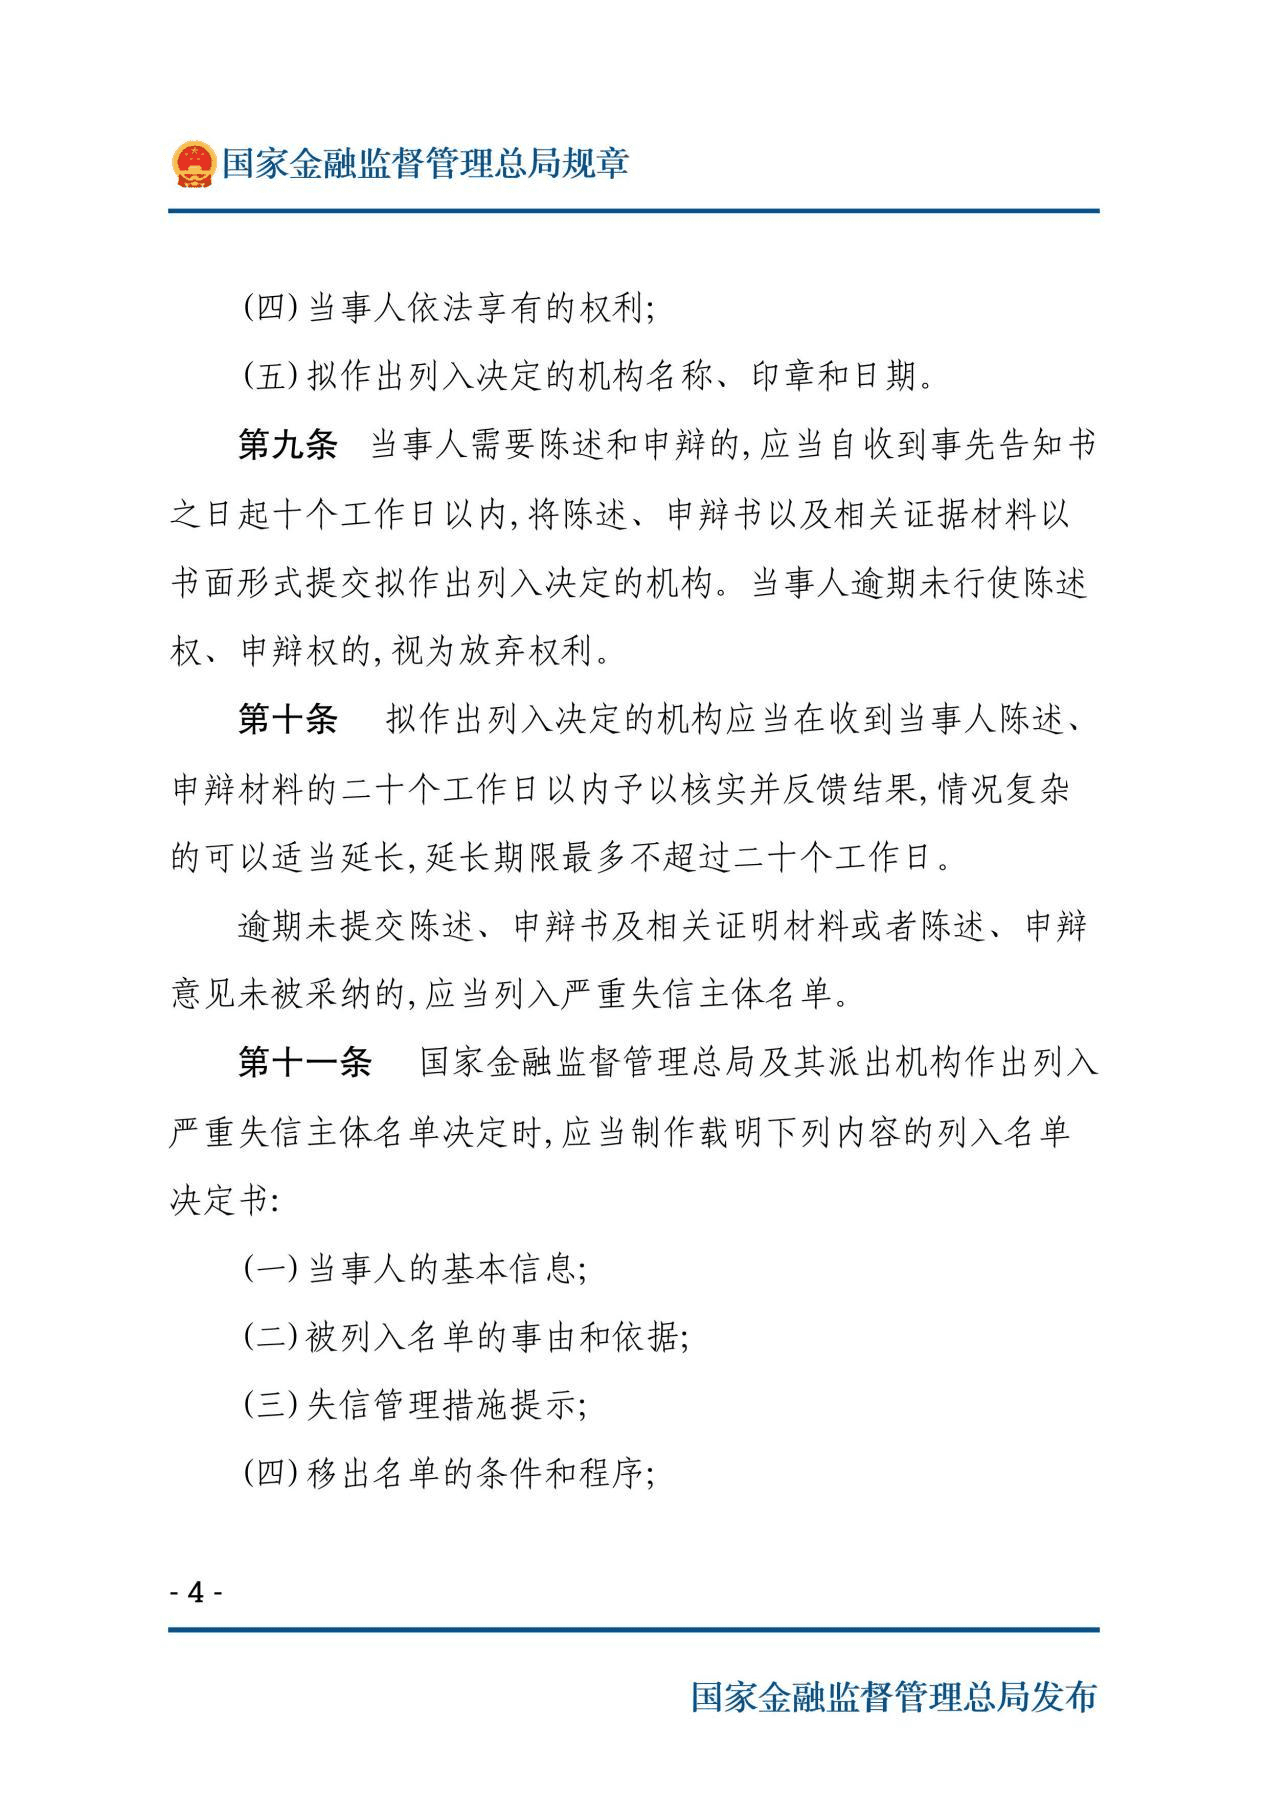
新规第十四条,对列入名单的主体可以采取四项管理措施:
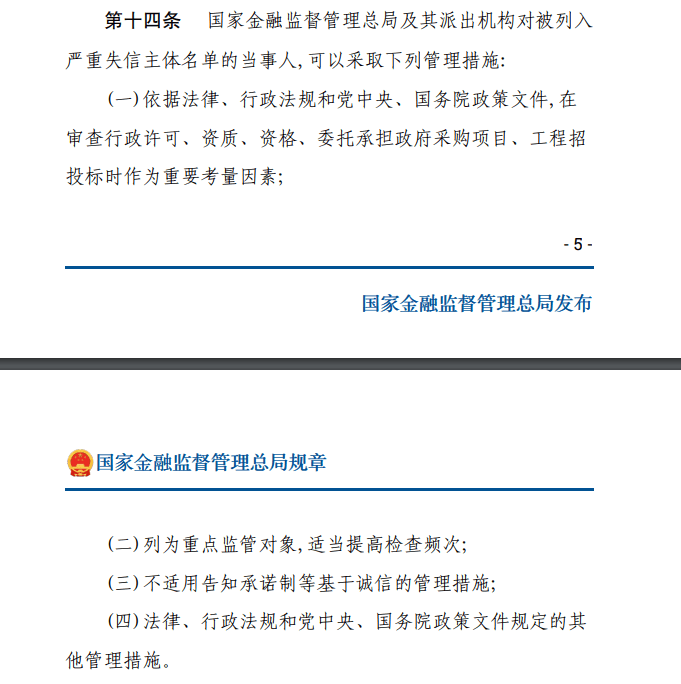
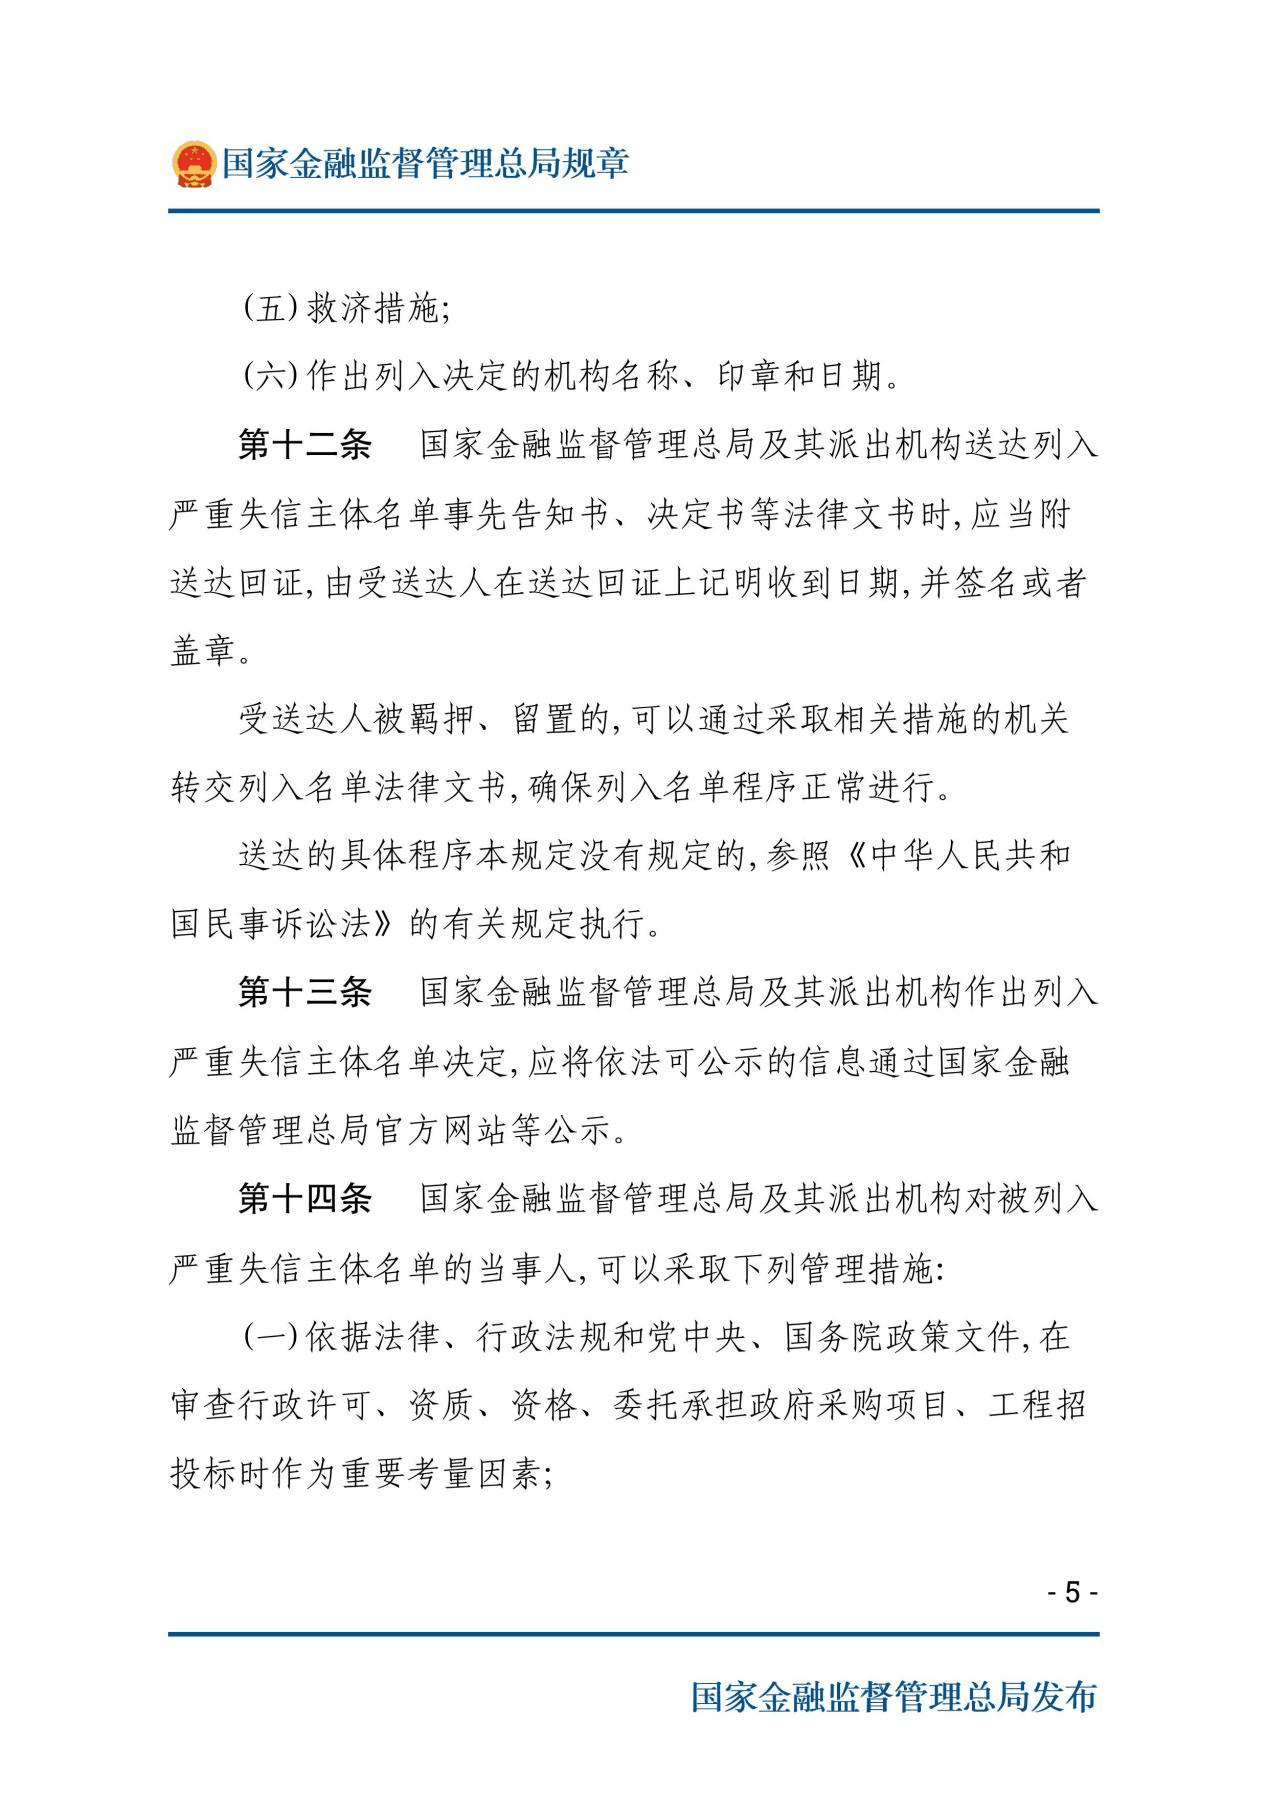
- 行政许可、资质、招投标审查时作为重要考量——准入环节就要拦住;
- 列为重点监管对象,提高检查频次——持续监控;
- 不适用告知承诺制——不能走简易通道;
- 法律法规规定的其他措施——留有扩展空间。
而第十五条是全文对金融机构影响最大的条款:
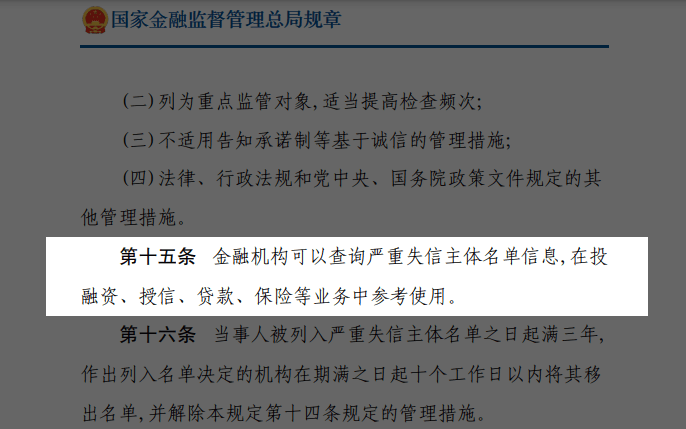
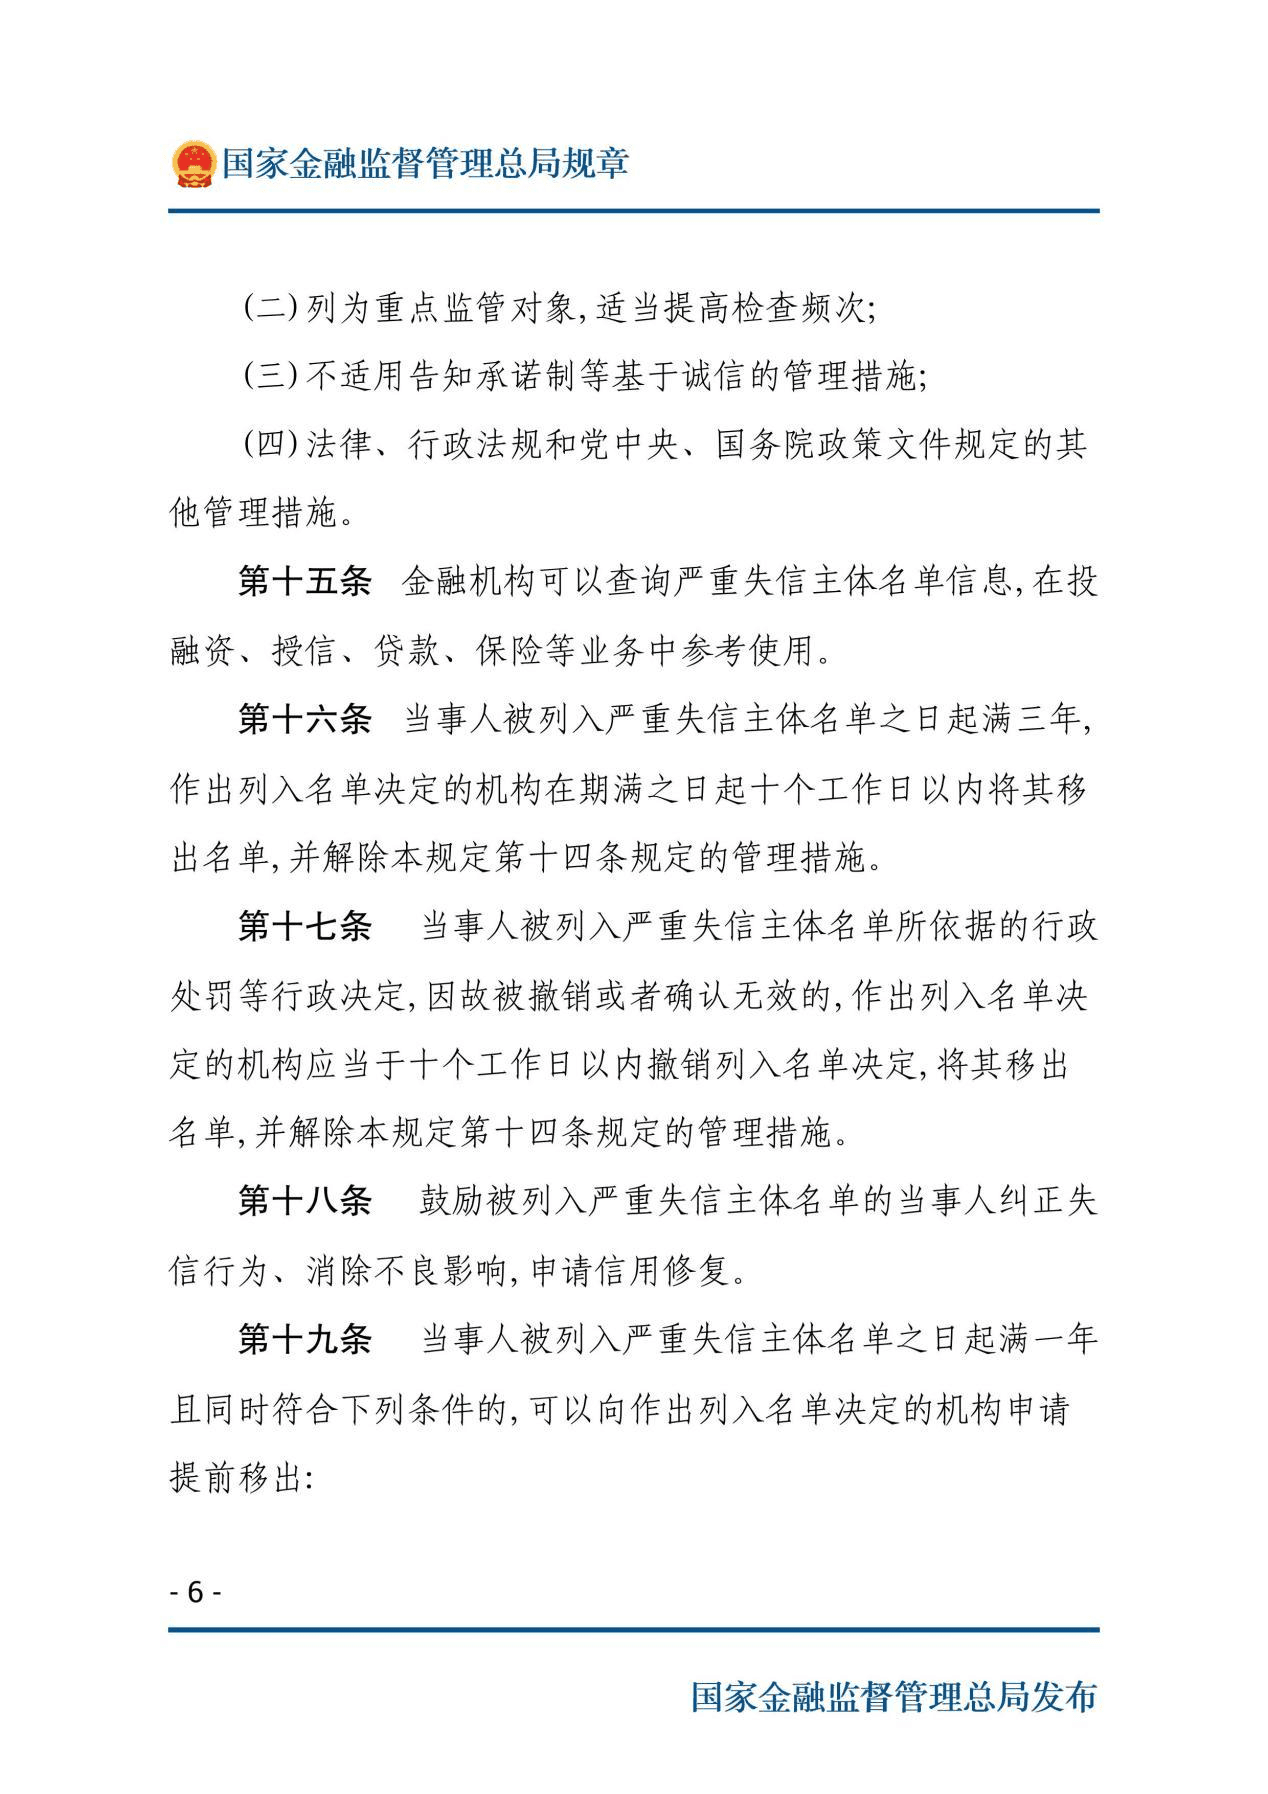
“金融机构可以查询严重失信主体名单信息,在投融资、授信、贷款、保险等业务中参考使用。”
注意措辞——“可以”查询、“参考”使用。没有“应当”,没有“必须”,没有“禁止”。这是授权性规范,不是义务性规范。
但别被字面意思误导。如果银行明知客户在严重失信名单上仍然放贷,监管后续检查时可以认定 贷前调查不尽职 或 授信管理不审慎。这种执法先例多到数不胜数,银行因向失信被执行人发放贷款被罚款。同样的逻辑,完全可以类推到这份新名单。
所以实务中的判断是——条款写着可以,但银行不敢不查。不查不违法,查了不拒也不违法,但一旦出了风险事件,你没查名单会成为处罚的加重情节。
两份名单,两套逻辑
银行现在面对的失信信息,其实来自两套不同体系:
| 对比维度 | 失信被执行人名单 | 金融监管总局严重失信名单 |
|---|---|---|
| 来源 | 法院执行系统 | 金融监管行政处罚 |
| 对银行约束力 | 刚性禁止,不得发放新贷款 | 柔性参考,可以查询参考使用 |
| 违规后果 | 明确违规,已有处罚案例 | 暂无直接处罚,但可能被认定为尽职调查缺失 |
| 适用前提 | 拒不履行生效法律文书 | 金融领域严重违法违规 |
这个关键交叉点在与本次新规第6条建立了与法院名单的衔接——被法院强制执行且拒不履行的金融违法主体,可能同时出现在两份名单上。一旦双重上榜,银行面临失信被执行人叠加严重失信主体,授信空间基本就是零了。
对银行的真实影响在六个业务环节
- 贷款审批:贷前调查阶段查询申请人是否在名单中。发现上榜客户,原则上不建议授信;若决定放贷,需专项风险评估、上收审批层级、上浮利率定价,并确认该客户不是法院失信被执行人。
- 续贷审查:续贷基本条件之一是信用状况良好。被列入严重失信名单的主体,不符合续贷条件。
- 投融资业务:债券承销、同业拆借、理财资金投向——查询发债主体或交易对手是否在名单中,作为投资决策参考。
- 股东审查:新规第5条第(四)项专门针对“股东、实际控制人滥用股东权利”。银行在审查拟入股股东资格时,必须关注该股东是否在名单上。这直接指向实控人穿透和受益所有人识别。
- 员工任职资格:拟任董事、监事、高管时,查询其是否在名单中——特别是终身禁业类处罚直接列入的情形。
- 账户管理:开户审查阶段查询申请主体,对已上榜客户账户可实施限额管控。
五大应用场景承接新规发布
场景一丨授信准入,失信名单一键核查
新规第十五条要求:金融机构在投融资、授信、贷款、保险业务中必须参考失信名单信息。
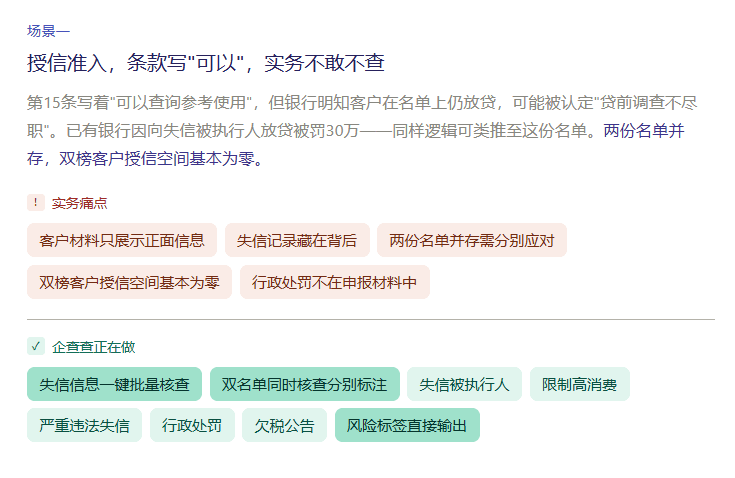
实务痛点:客户递交材料时,你看到的是一家“正常经营”的企业。但背后可能藏着失信被执行记录、重大税收违法、行政处罚,同一客户可能既在法院失信被执行人名单(刚性禁止),又在金融监管总局严重失信名单(审慎参考),需要同时核查、分别应对。
企查查正在做:在授信审批流程中嵌入失信信息批量核查。一键拉取失信被执行人、限制高消费、严重违法失信、行政处罚、欠税公告五类数据,直接输出风险标签。同时标注客户是否同时在两份名单上——双榜客户授信空间基本为零,单榜客户需专项风险评估。
场景二丨实控人穿透,新规直接点名“实际控制人”
新规第5条第(四)项,首次将“实际控制人滥用股东权利或不履行义务”写入严重失信情形。
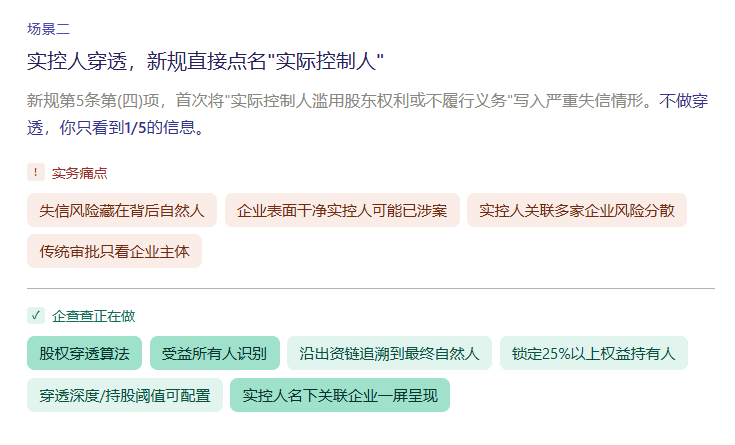
实务痛点:贷款审批看的是企业主体,但失信风险藏在背后的自然人手里。一个企业表面干净,实控人可能同时控制5家公司,其中3家已被行政处罚。
不做穿透,你只看到1/5的信息。
企查查正在做:股权穿透算法从企业出发,沿出资链一路追溯到最终自然人,受益所有人识别直接锁定拥有25%以上权益或实际控制企业的自然人。通过配置穿透深度和持股阈值,适配不同合规要求,同时输出实控人名下所有关联企业,一屏看清风险版图。
场景三丨反洗钱合规——受益所有人识别+失信名单双核驱动
新规与反洗钱第12号令形成政策合力——一个要求识别受益所有人,一个要求核查失信记录。
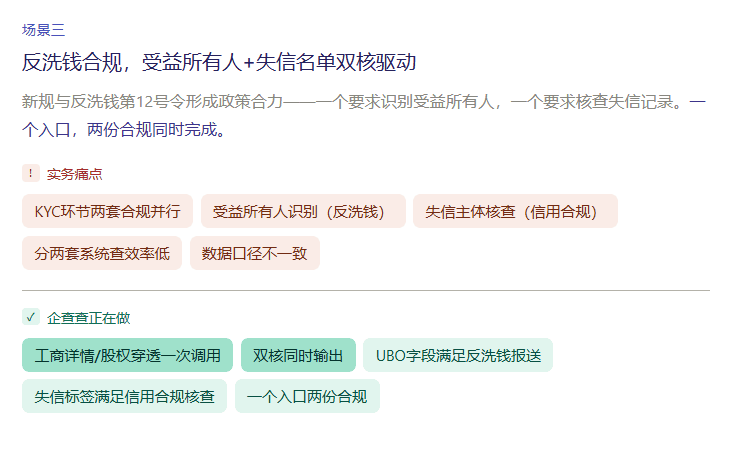
实务痛点:银行在KYC环节,既要完成受益所有人识别进行反洗钱合规验证,又要核查客户是否属于严重失信主体来进行信用合规校验。两套合规要求,如果分两套系统查,效率低、数据口径不一致。
企查查正在做:通过对企业工商详情进行调用,同时进行股权穿透,输出受益所有人信息和企业失信记录。UBO字段直接满足反洗钱报送要求,失信标签同步满足信用合规核查。一个入口,两份合规同时完成。
场景四丨贷后动态监控,信用修复机制下的持续盯防
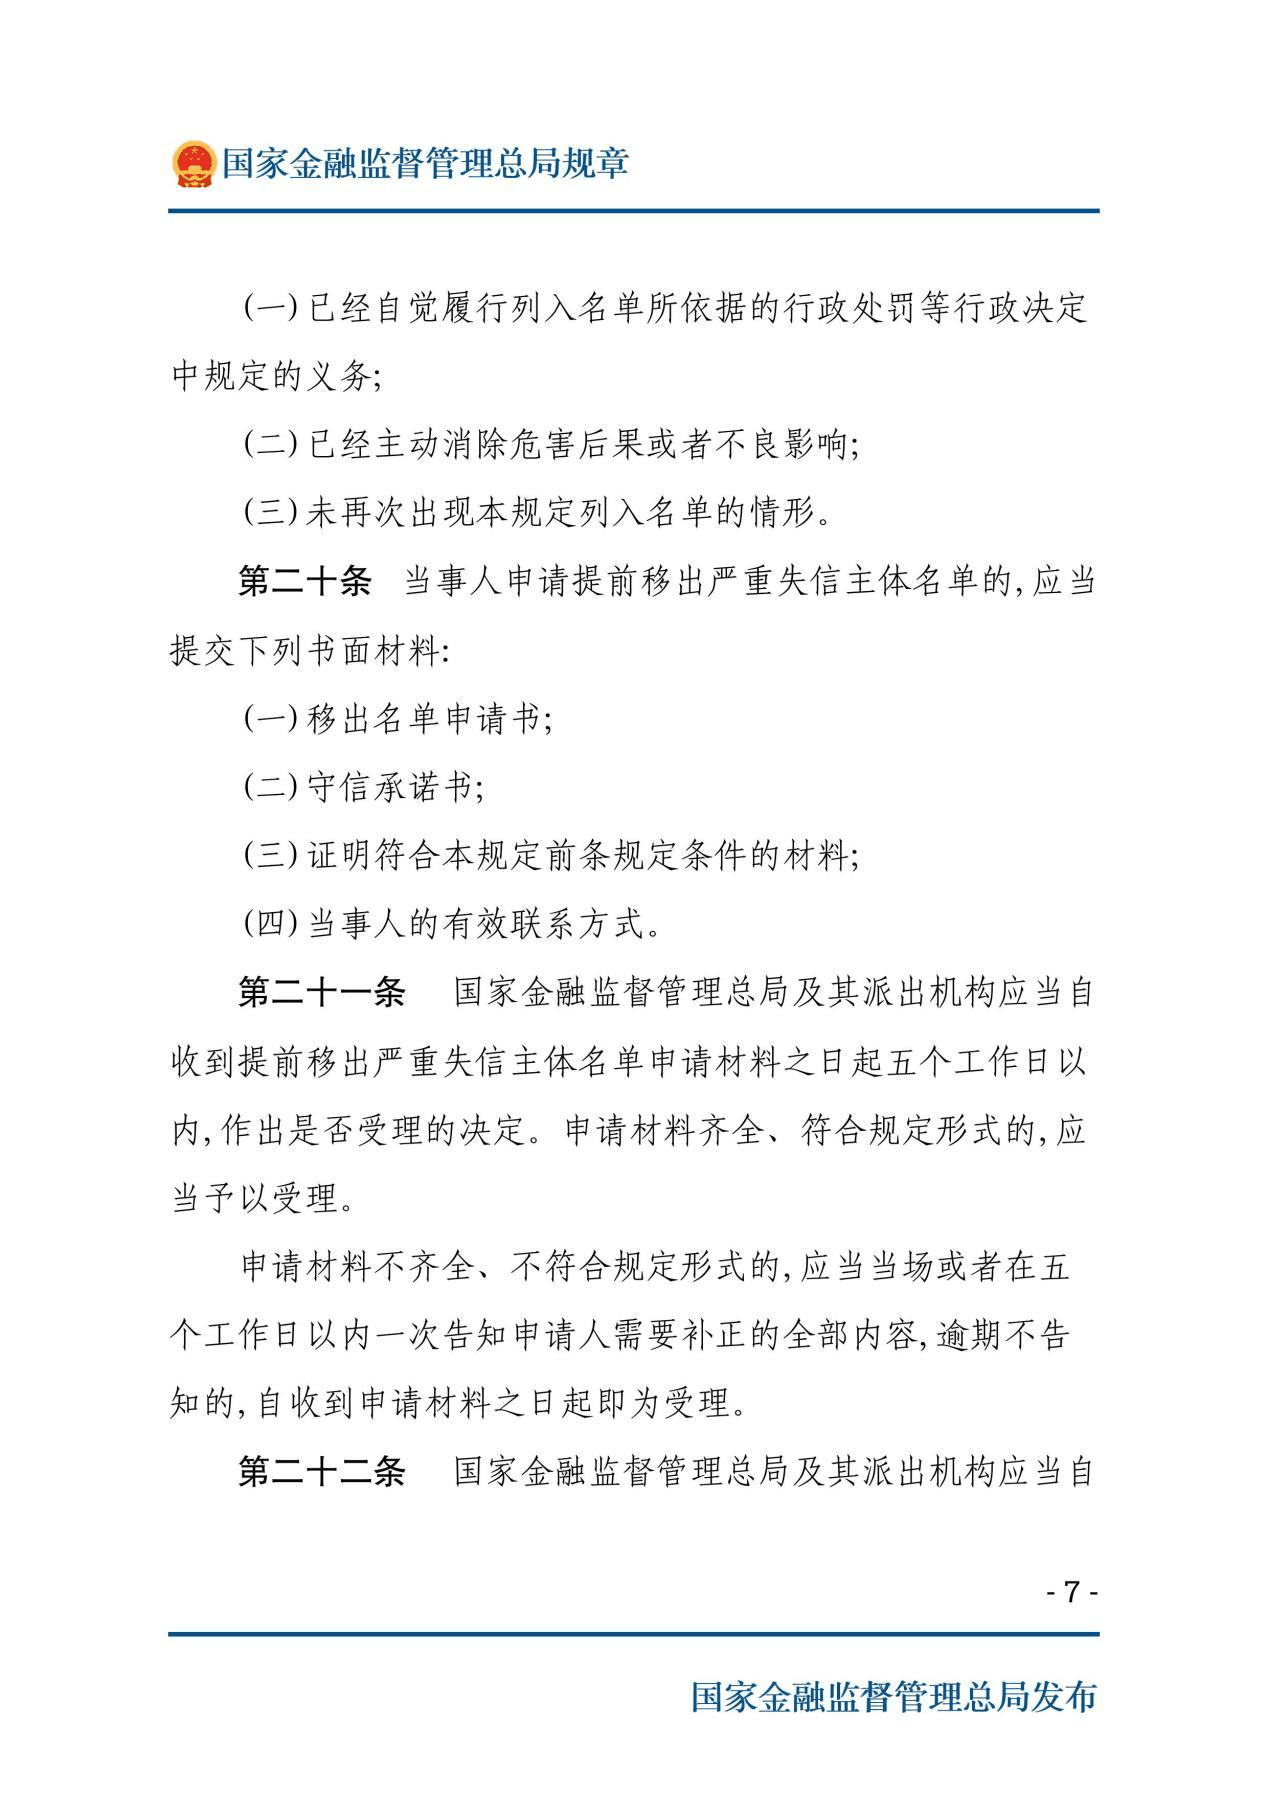
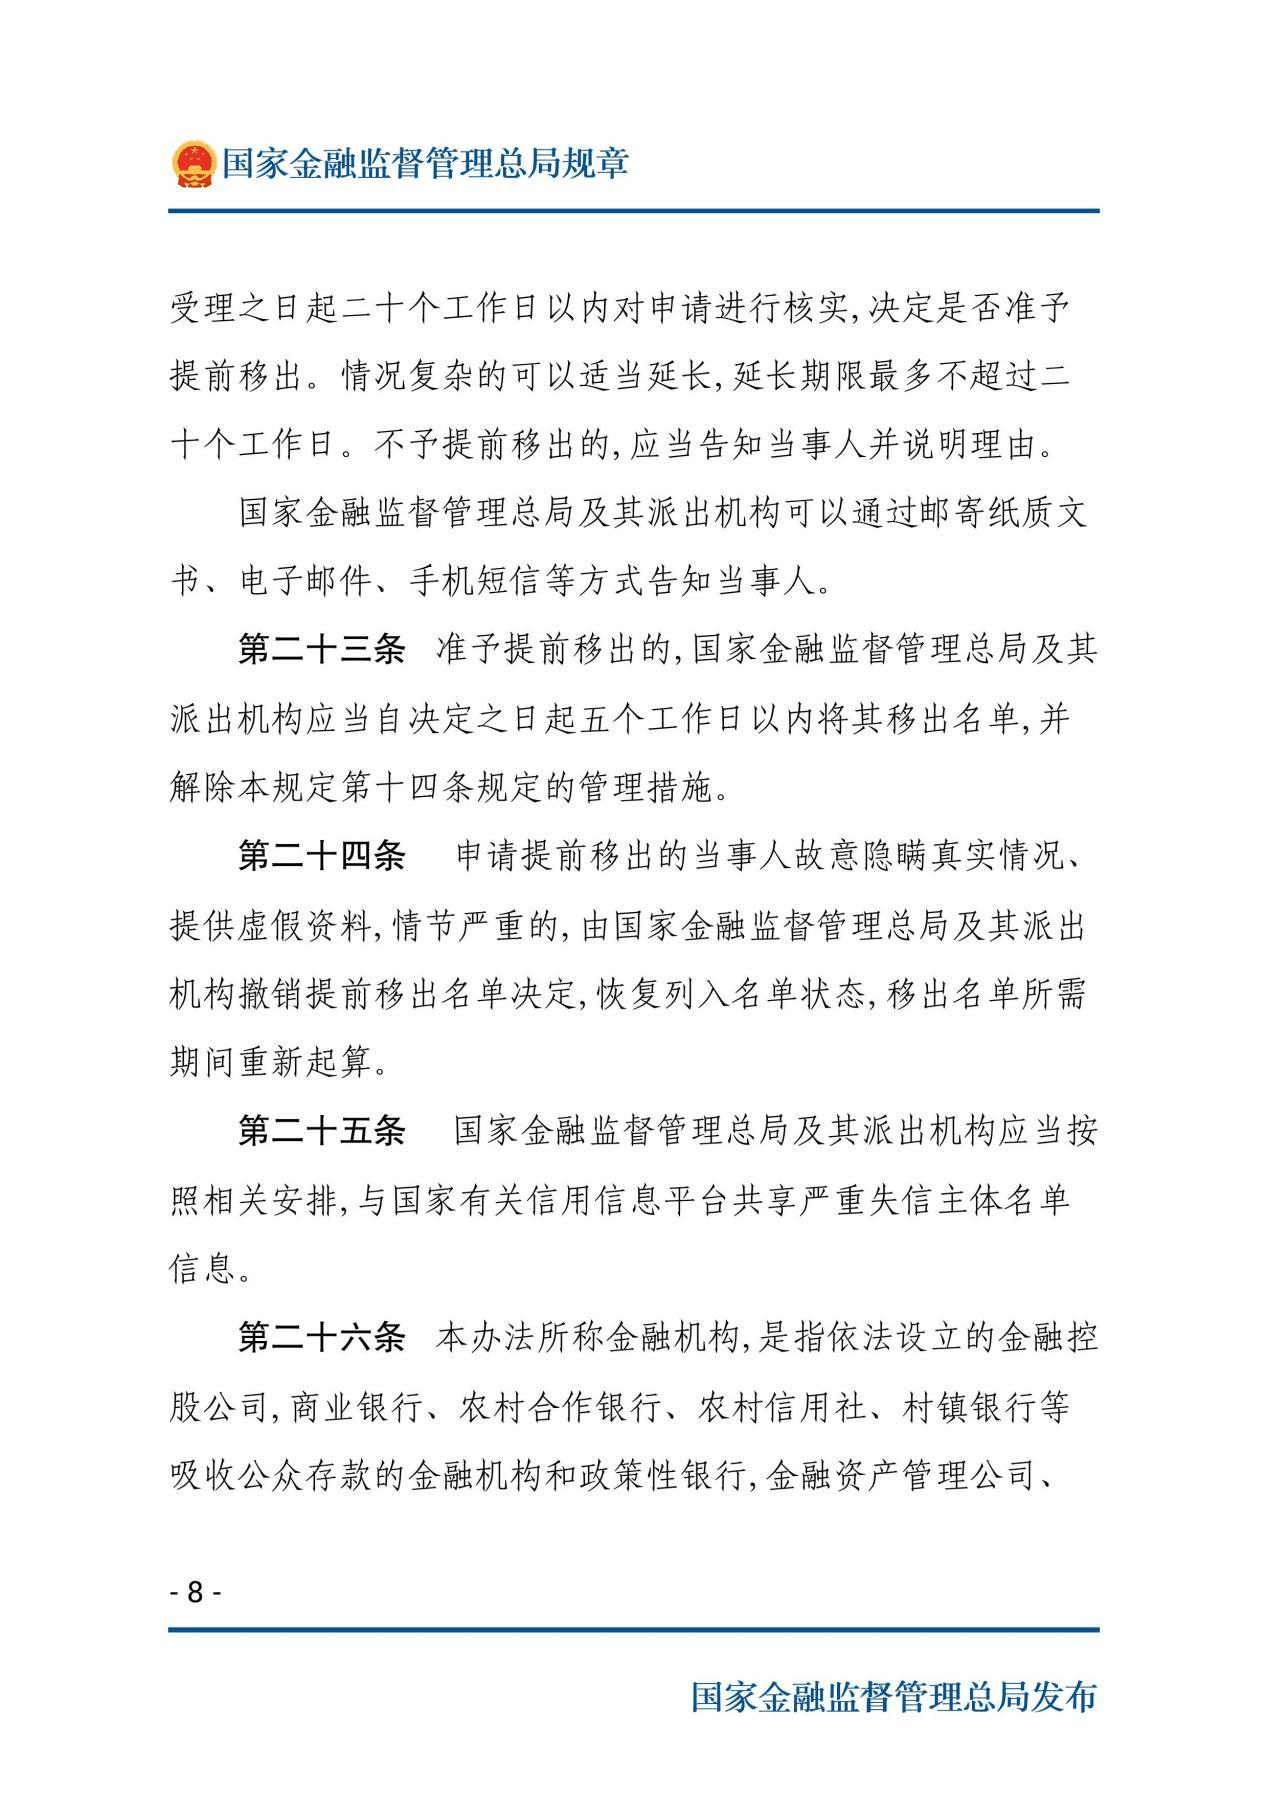
新规建立了信用修复机制:列入满一年可申请提前移出,但造假会被撤销、期间重新起算。
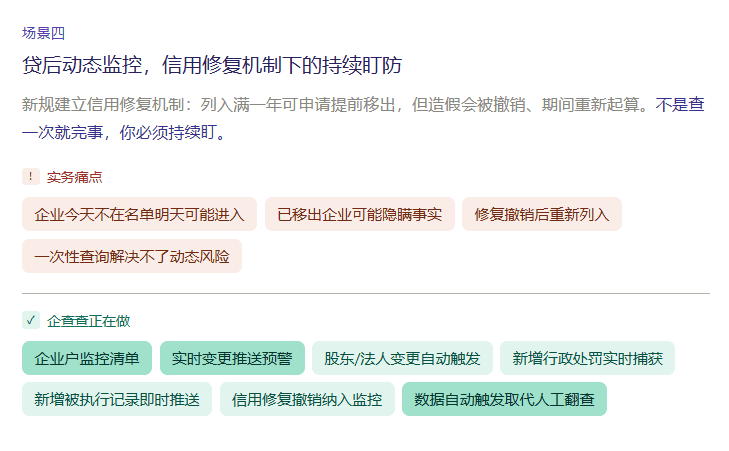
实务痛点:企业今天不在失信名单上,不代表明天不会进入。已移出的企业可能因隐瞒事实被重新列入。一次性查询解决不了动态风险,你必须持续盯。
企查查正在做:将存量客户加入企业户监控清单。一旦出现工商变更,例如股东或法人变更、新增行政处罚、新增被执行记录、经营异常等信号,实时推送预警。不靠人工定期翻查,靠数据自动触发。
场景五丨空壳/虚假主体识别,欺诈骗贷的底层防线
新规将“采取欺诈手段骗取贷款”列入严重失信情形。欺诈的前提,是存在伪装成正常企业的空壳主体。
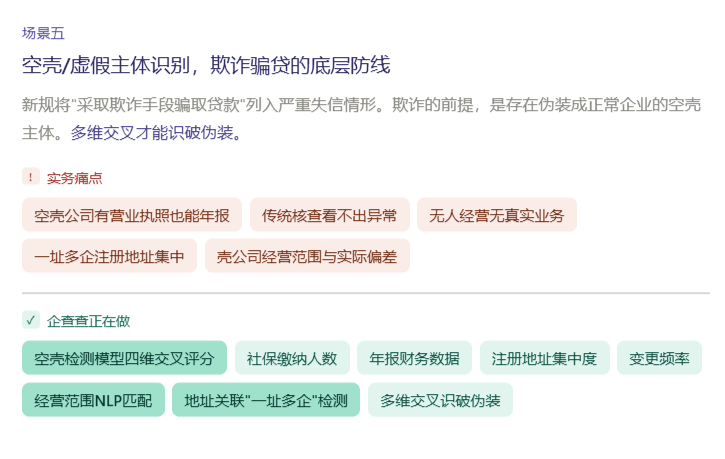
实务痛点:空壳公司是金融欺诈的起点。它们有营业执照、有开户资质,但无人经营、无真实业务。传统核查看营业执照和年报,看不出异常——因为空壳也能按时年报。
企查查正在做:通过空壳检测模型从社保缴纳人数、年报财务数据、注册地址集中度、变更频率四个维度交叉评分。经营范围NLP匹配进一步识别“壳公司常见经营范围”与实际经营行为的偏差。地址关联检测发现“一址多企”,这不是看单一信号,是多维交叉才能识破伪装。
这次新规的深层信号,不是出了事再处罚,而是让处罚的效力延伸——吊销许可证是一次性行政制裁,但列入严重失信名单把即时后果变成了持续性信用约束。金融监管从此有了自己的失信制度,不再依赖法院名单的附带效力。
对银行来说,真正要应对的不是要不要查名单这个表层问题,而是 两份名单并存、三类列入情形、六个业务环节、双轨修复机制构成 的一整套新的合规数据需求。新规每一条数据要求背后,都需要真实、完整、持续更新的企业数据支撑。10月1日施行在即,数据能力能不能跟上,决定了金融机构是主动合规还是被动整改。
参考资料:国家金融监督管理总局令2026年第3号