
8月21日,国家金融监管总局集中公布多份罚单:某股份制商业银行因相关贷款、票据、理财业务不审慎等被罚 5015 万元;恒大人寿因保险资金运用严重不合规、向关联方输送利益、报送虚假记载等被吊销业务许可证;某银行系理财子公司因投资运作不规范、信息披露不准确被罚 1230 万元;某股份制商业银行贵阳分行因违规存贷挂钩被罚 30 万元,时任客户经理张某被禁止终身从事银行业工作(贵金罚决字〔2026〕30-31号)。
单日多机构、跨业态(银行/理财/保险/资管)集中重罚,延续了“双罚制+顶格惩戒”的高压态势。
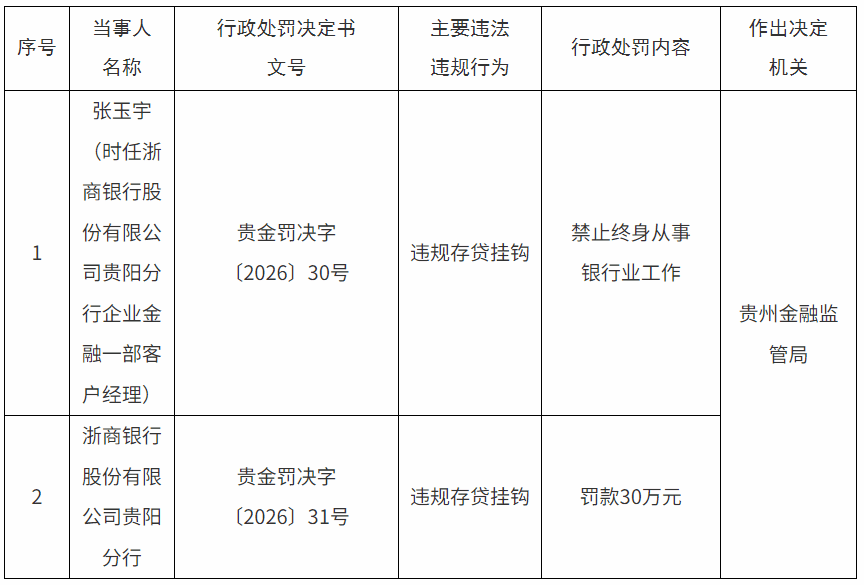
恒大人寿被吊销、责任人终身禁业,传递出的信号是:对险资违规运用和关联方利益输送,监管已是零容忍,“带病机构”与“带病人员”在同步出清。
关联方利益输送成重罚核心,险资违规运用与隐性关联识别失效
把这几张罚单放在一起看,共同的高频病灶是“关联方”。恒大人寿的问题直指向关联方输送利益,某股份制商业银行的“违规存贷挂钩”背后往往也牵连着关联方交易。
对金融机构来说,识别一笔交易对手是不是自己人,从来不是小事——它关系到资金是否绕道流向受限领域、风险是否在被违规腾挪。
不少银行的对公和同业风控团队在内控整改中承认,过去对关联方的识别高度依赖客户自己填报的关联交易清单,一旦交易对手刻意通过多层股权、代持、交叉任职隐藏控制关系,传统尽调很容易看穿第一层、漏掉最终层,这也正是监管处罚里受益所有人识别不到位反复出现的根因。
险资关联交易穿透,受益所有人识别逐层揭露隐形控制
针对恒大人寿这类“向关联方输送利益”的场景,受益所有人识别提供的是从股权到最终自然人的穿透:逐层穿透复杂股权结构,识别隐形控制,输出受益所有人穿透链路。
对保险资金运用合规而言,这项能力的意义在于,在资金投向关联方之前,先把“谁最终控制了这个交易对手”弄清楚,而不是事后靠监管来发现。
客户尽职调查则从多维数据补全交易对手的全景,把工商、司法、舆情、股权信息捏合成一个可核查的客户视图,配合准入尽调、持续尽调、定期审核、强化尽调形成闭环。不少保险机构在搭建资金运用合规体系时,把受益所有人识别作为关联交易前置审查的标准动作,正是为了把“利益输送”的口子堵在投前。
银行对公关联风险识别,关联关系核验还原交易对手隐性关联
对某股份制商业银行这类对公、同业业务体量大的机构,隐性关联识别的战场更广,一笔贷款、一笔票据背后,交易对手和银行自身可能通过股权、任职、担保形成说不清的关系。
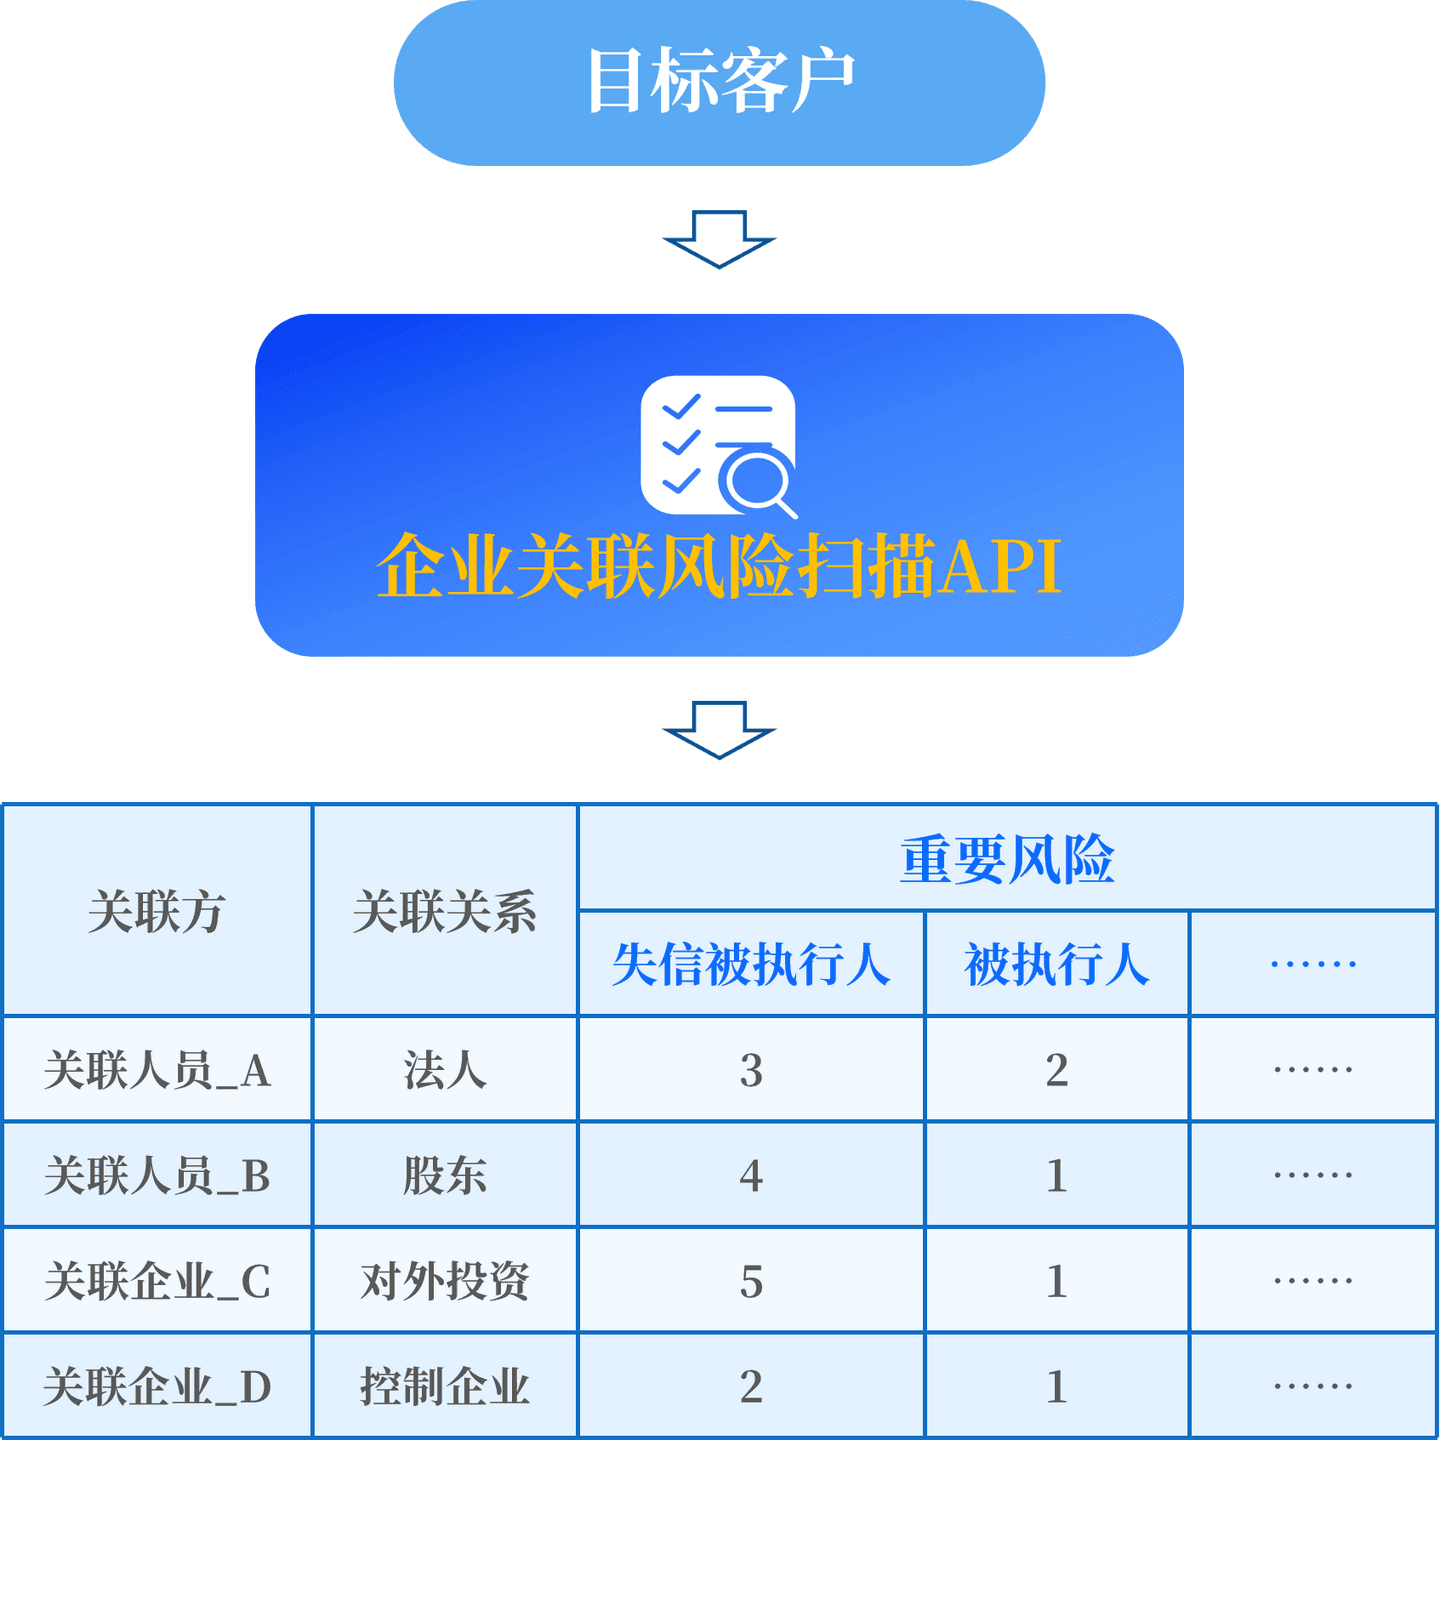
关联关系核验可以沿出资链和任职链还原这类隐性关联,把“表面无关联、实际同控”的交易对手网络兜出来。
再叠加特定利益关系排查(覆盖融资性贸易、循环交易、虚假贸易等典型风险场景),机构可以把这些风险场景做成规则化筛查,配合持续预警,让被罚机构及关联企业的司法与处罚信息同步进入监控视野。
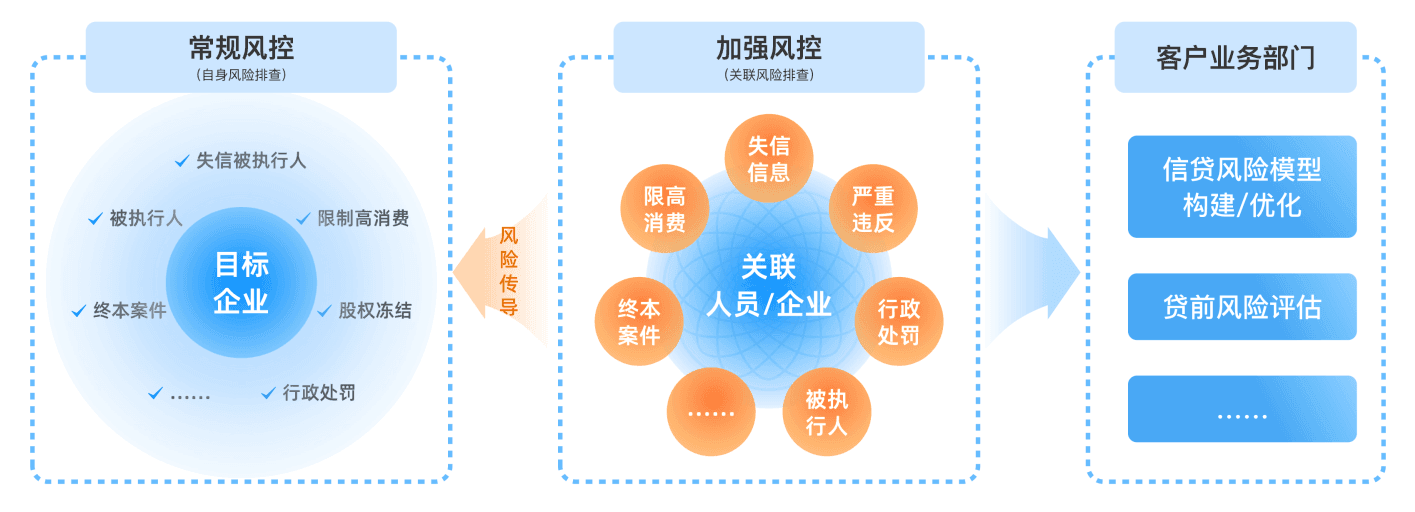
面对数以亿计的市场主体和海量的司法诉讼数据,这类系统化的关联关系排查能力,是把双罚制压力转化为日常风控动作的关键。
金融机构合规中,受益所有人识别与关联关系排查如何并用于双罚制
Q:受益所有人识别和关联关系排查,在金融机构里怎么配合用?
A:两者解决不同层级的问题。
- 受益所有人识别回答“这个交易对手最终被谁控制”,用于反洗钱合规和关联方利益输送的前置拦截;
- 关联关系排查回答“它和我们、和它自己其他交易对手之间藏了什么关联”,用于信贷、同业、资金运用的关联风险扫描。
在双罚制下,前者防“人”,后者防“链”,通常组合部署。
Q:中小银行怎么低成本把受益所有人识别落到日常?
A:可从高风险客户和新增对公客户做起,借助受益所有人识别的逐层穿透与差异报告,把“识别—核验—差异分析—持续监控”做成标准化流程,而非依赖人工翻档。监管认可合规的第三方数据服务辅助身份核查,前提是数据可溯源、责任不转移——选择持有合法征信或数据服务资质、数据来源均为政府公开数据及授权商业数据的服务方,可为机构提供合规留档所需的溯源报告。
*本文由第三方企业信息数据服务从业者整理,关注穿透式监管、供应商风险管控与反洗钱合规实践。
